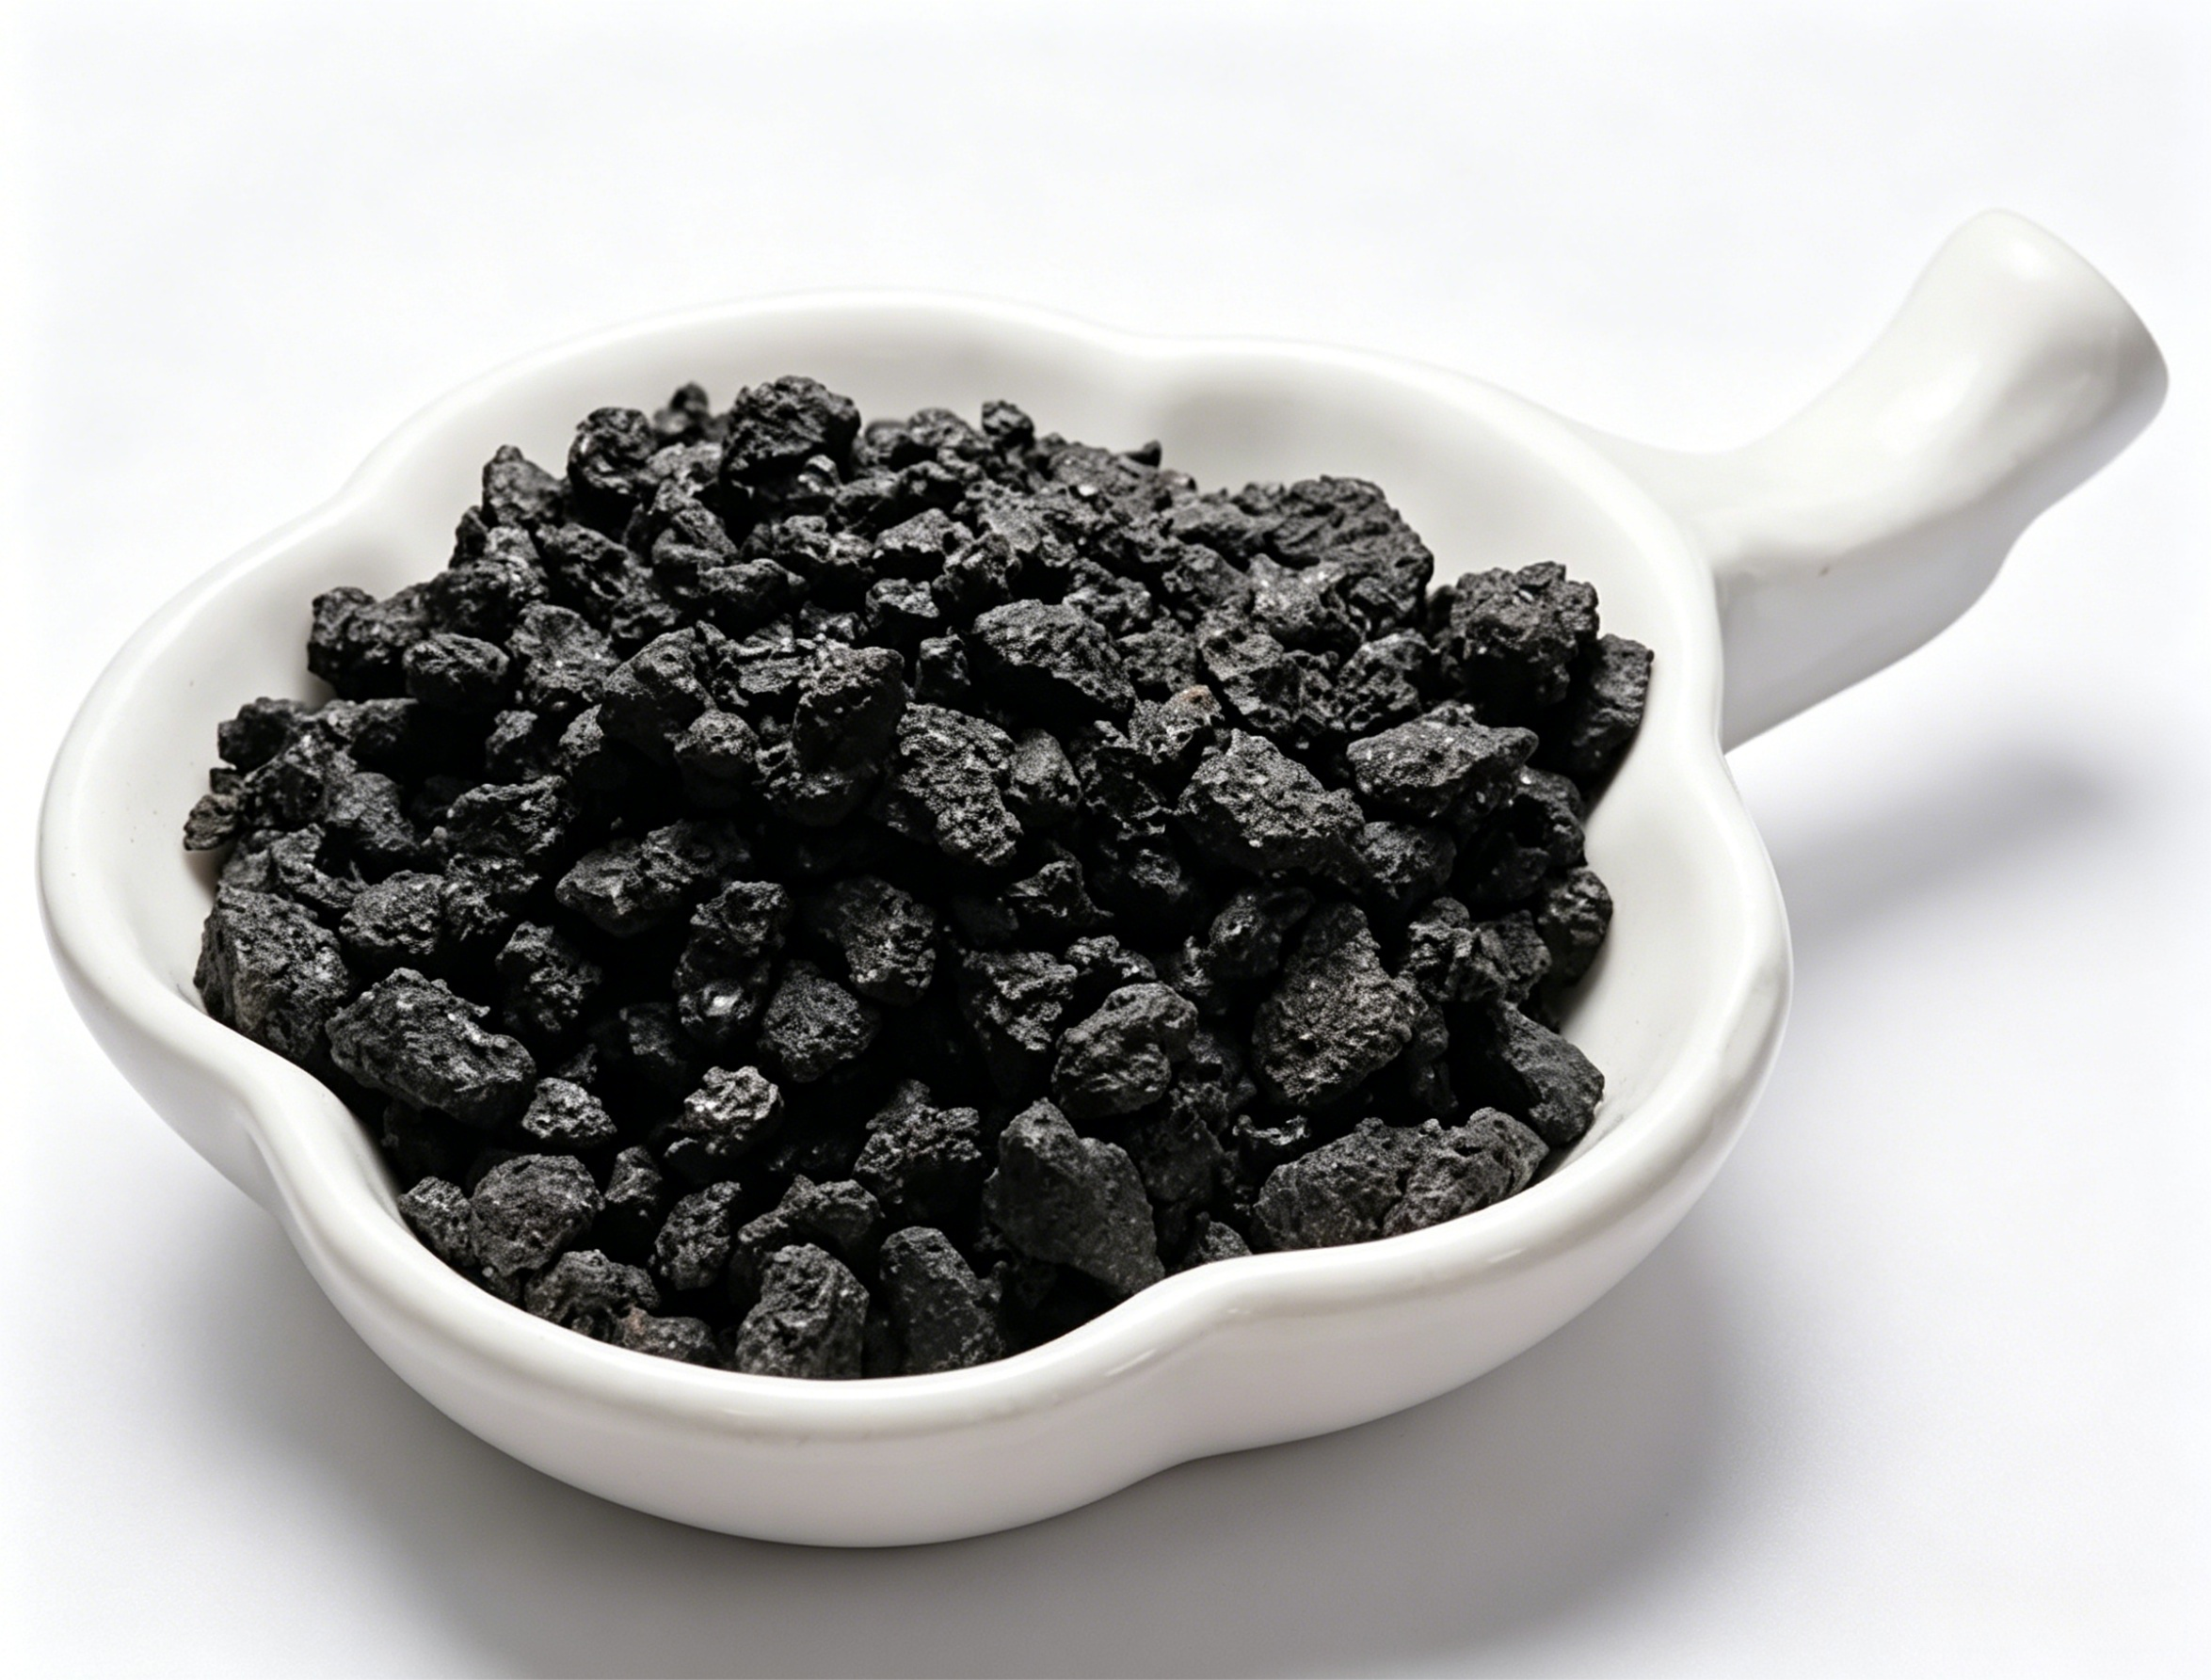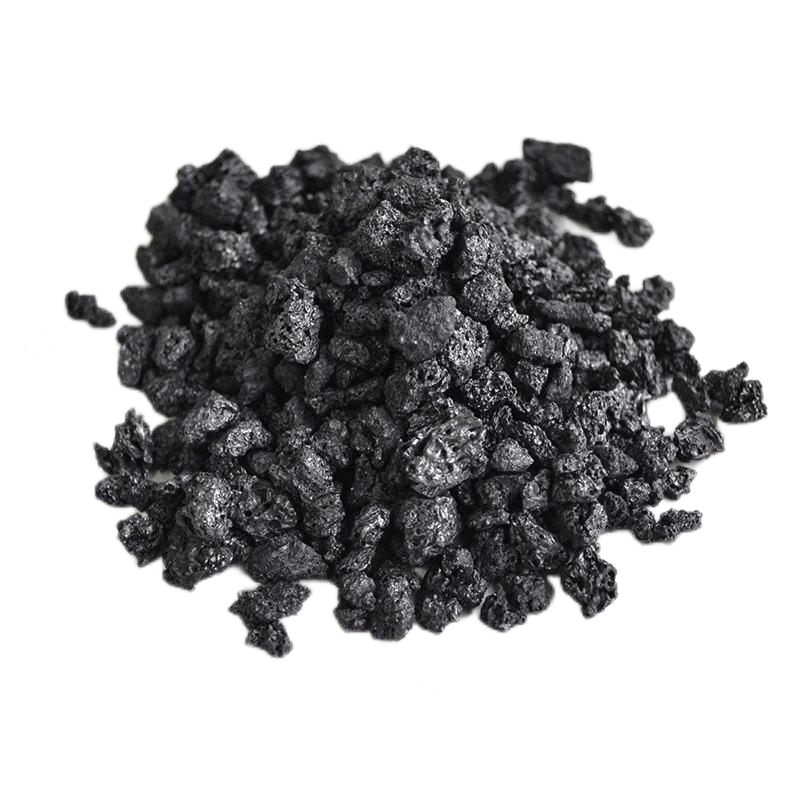
Разрыв в ценах на каменноугольный кокс с низким и средним содержанием серы увеличился. Связано ли это только с содержанием серы?
2026-08-24
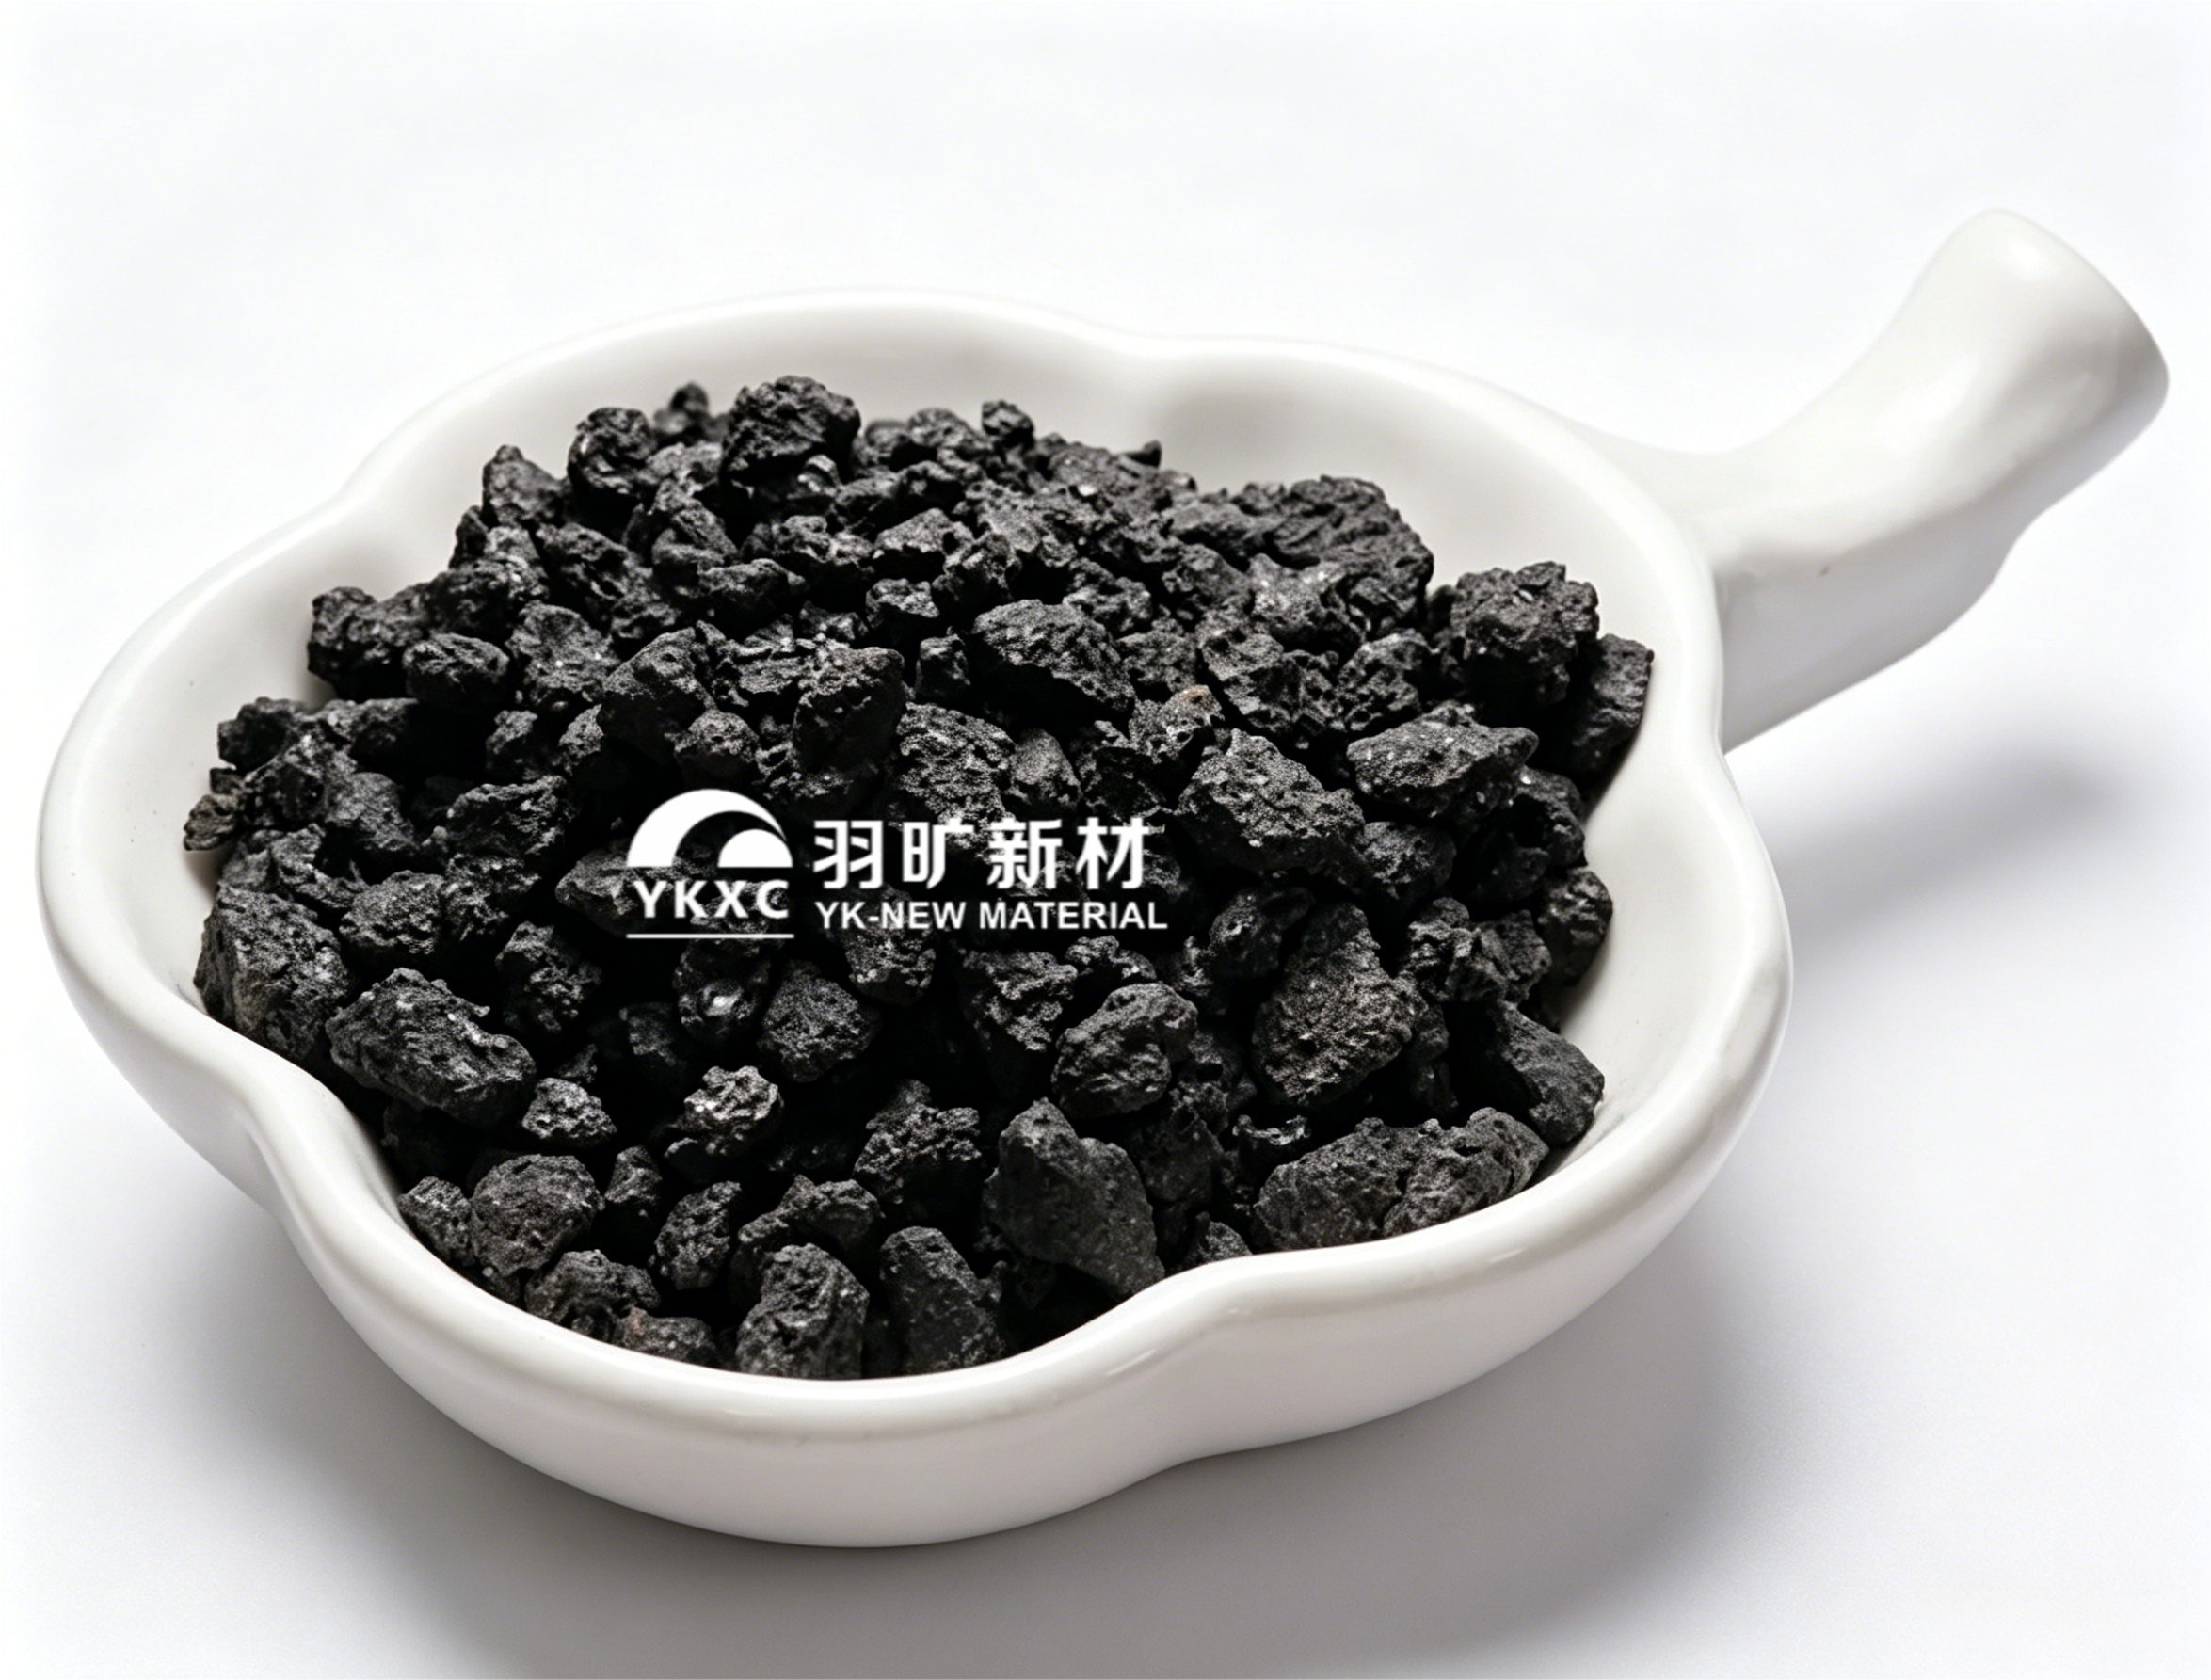
Растущий разрыв в ценах на кальцинированный кокс с низким и средним и высоким содержанием серы — это нечто большее, чем просто игра с цифрами, отражающими содержание серы. Скорее, это отражение структурных противоречий, пронизывающих всю производственную цепочку по выпуску кальцинированного кокса. На первый взгляд кажется, что речь идет о разнице в ценах на продукты с разным содержанием серы, но на самом деле за этим стоит сложное взаимодействие факторов, связанных с затратами, спросом, рентабельностью и общей динамикой развития отрасли.
Основным и наиболее непосредственным фактором является разница в стоимости сырья. Динамика цен на кальцинированный кокс тесно связана с ценами на нефтяной кокс. Ресурсы нефтяного кокса с низким содержанием серы относительно ограничены, и цены на него стабильны, что напрямую увеличивает себестоимость производства кальцинированного кокса с низким содержанием серы и вынуждает производителей повышать отпускные цены, чтобы снизить давление на маржу. Нефтяной кокс со средним и высоким содержанием серы, на стоимость которого также влияют затраты, производится из более разнообразного сырья, и колебания цен на него не столь значительны. Это «неизбежное неравенство в затратах» на уровне сырья закладывает основу для ценового разрыва между этими двумя продуктами.
Более глубокая причина растущего разрыва кроется в структурном расхождении в спросе на продукцию. Эти две категории продуктов ориентированы на совершенно разные конечные рынки, и динамика спроса на них кардинально различается:
Традиционный рынок сбыта низкосернистого прокаленного кокса: в основном это графитовые электроды и катоды, используемые в сталелитейной промышленности. Однако в последние годы спрос в этом секторе был низким из-за структурного избытка производственных мощностей, и большинство производителей работают в убыток. Покупатели закупают продукцию только в строго необходимом количестве, не допуская повышения цен. Следовательно, когда из-за роста себестоимости цены на низкосернистый прокаленный кокс начинают расти, спрос со стороны покупателей остается крайне нестабильным.
Новый драйвер роста спроса на средне- и высокосернистый прокаленный кокс: основной спрос на него приходится на стремительно развивающуюся отрасль производства новых источников энергии, в частности на производство предварительно обожженных анодов (для электролиза алюминия) и анодных материалов (для литий-ионных аккумуляторов). Спрос со стороны алюминиевой промышленности остается стабильным, но настоящим переломным фактором является рынок анодных материалов. Благодаря устойчивому росту спроса на аккумуляторные батареи и накопители энергии спрос на прокаленный кокс, используемый для производства анодных материалов, вырос с 3,2 млн тонн в 2023 году до 4 млн тонн в 2024 году. Благодаря своим технологическим характеристикам, которые хорошо сочетаются с тенденцией к производству анодных материалов с высокой производительностью и высокой плотностью прессования, полукокс со средним и высоким содержанием серы стал ключевым сырьем для производства анодных материалов премиум-класса, и этот устойчивый спрос оказывает существенную поддержку ценам.
Стоит отметить, что даже в сегменте полукокса со средним и высоким содержанием серы наблюдается внутренняя дифференциация на фоне в целом высокого спроса. Согласно недавним рыночным котировкам, полукокс с содержанием серы около 3,0%, соответствующий строгим требованиям по содержанию ванадия (например, V ≤ 400 ppm), который часто называют «материалом с особыми характеристиками», может продаваться по цене до 4000 юаней за тонну, в то время как обычный полукокс стоит около 2950 юаней за тонну. Это свидетельствует о том, что помимо содержания серы важнейшими факторами, определяющими ценность продукта и дифференциацию цен, становятся показатели содержания микроэлементов (например, ванадия), особенно в таких высокотехнологичных областях применения, как производство анодных материалов.
В конечном счете все эти факторы влияют на рентабельность промежуточного этапа переработки. Из-за слабого спроса в нисходящем сегменте производители низкосернистого каменноугольного кокса с трудом могут полностью переложить возросшие издержки на конечных потребителей, что приводит к длительным теоретическим убыткам (например, высококачественный низкосернистый каменноугольный кокс когда-то приносил отрицательную маржинальность в размере 255 юаней за тонну). В то же время каменноугольный кокс со средним и высоким содержанием серы, спрос на который поддерживается сектором производства анодных материалов и другими растущими отраслями, демонстрирует значительно более высокую рентабельность, а в некоторые периоды даже наблюдается существенное увеличение маржинальности (например, рентабельность производства среднесернистого каменноугольного кокса достигала 310 юаней за тонну). Этот резкий разрыв в прибыльности, в свою очередь, влияет на операционные стимулы и ценовую политику производителей, ещё больше усугубляя расхождение в рыночных ценах.
По сути, растущий разрыв в ценах на низкосернистый и средне- и высокосернистый каменноугольный кокс — это результат сложного взаимодействия факторов, где издержки задают тон, спрос определяет потолок, а рентабельность отражает конечный результат. Это наглядно иллюстрирует разницу в перспективах традиционных металлургических углеродных материалов и новых отраслей, связанных с производством материалов для аккумуляторов, в эпоху развития новых источников энергии. В то же время это напоминает рынку о том, что помимо содержания серы контроль за содержанием таких микроэлементов, как ванадий, стал новым фактором, влияющим на оценку ценности продукта и конкурентоспособность на рынке.