Как развиваются отношения конкуренции и замещения между обожженным нефтяным коксом и искусственным графитом, а также природным графитом?
2026-07-07
В области высококачественных углеродных материалов обожженный нефтяной кокс не позиционируется как равный конкурент синтетическому и природному графиту, а скорее служит “краеугольным камнем” цепочки поставок синтетического графита. Взаимосвязь между этими тремя направлениями, по сути, представляет собой конкуренцию между анодами из синтетического и природного графита, при этом поставки прокаленного нефтяного кокса напрямую влияют на конкурентоспособность направления производства синтетического графита. В настоящее время эта динамика меняется от “доминирования синтетического графита” к модели “многоуровневой конкуренции и многопланового сосуществования”.
Уточнение в отношении основных отношений: не равных, а “Скелета” и “мускулов”
Чтобы понять взаимосвязь между тремя компаниями, необходимо сначала прояснить их различные роли:
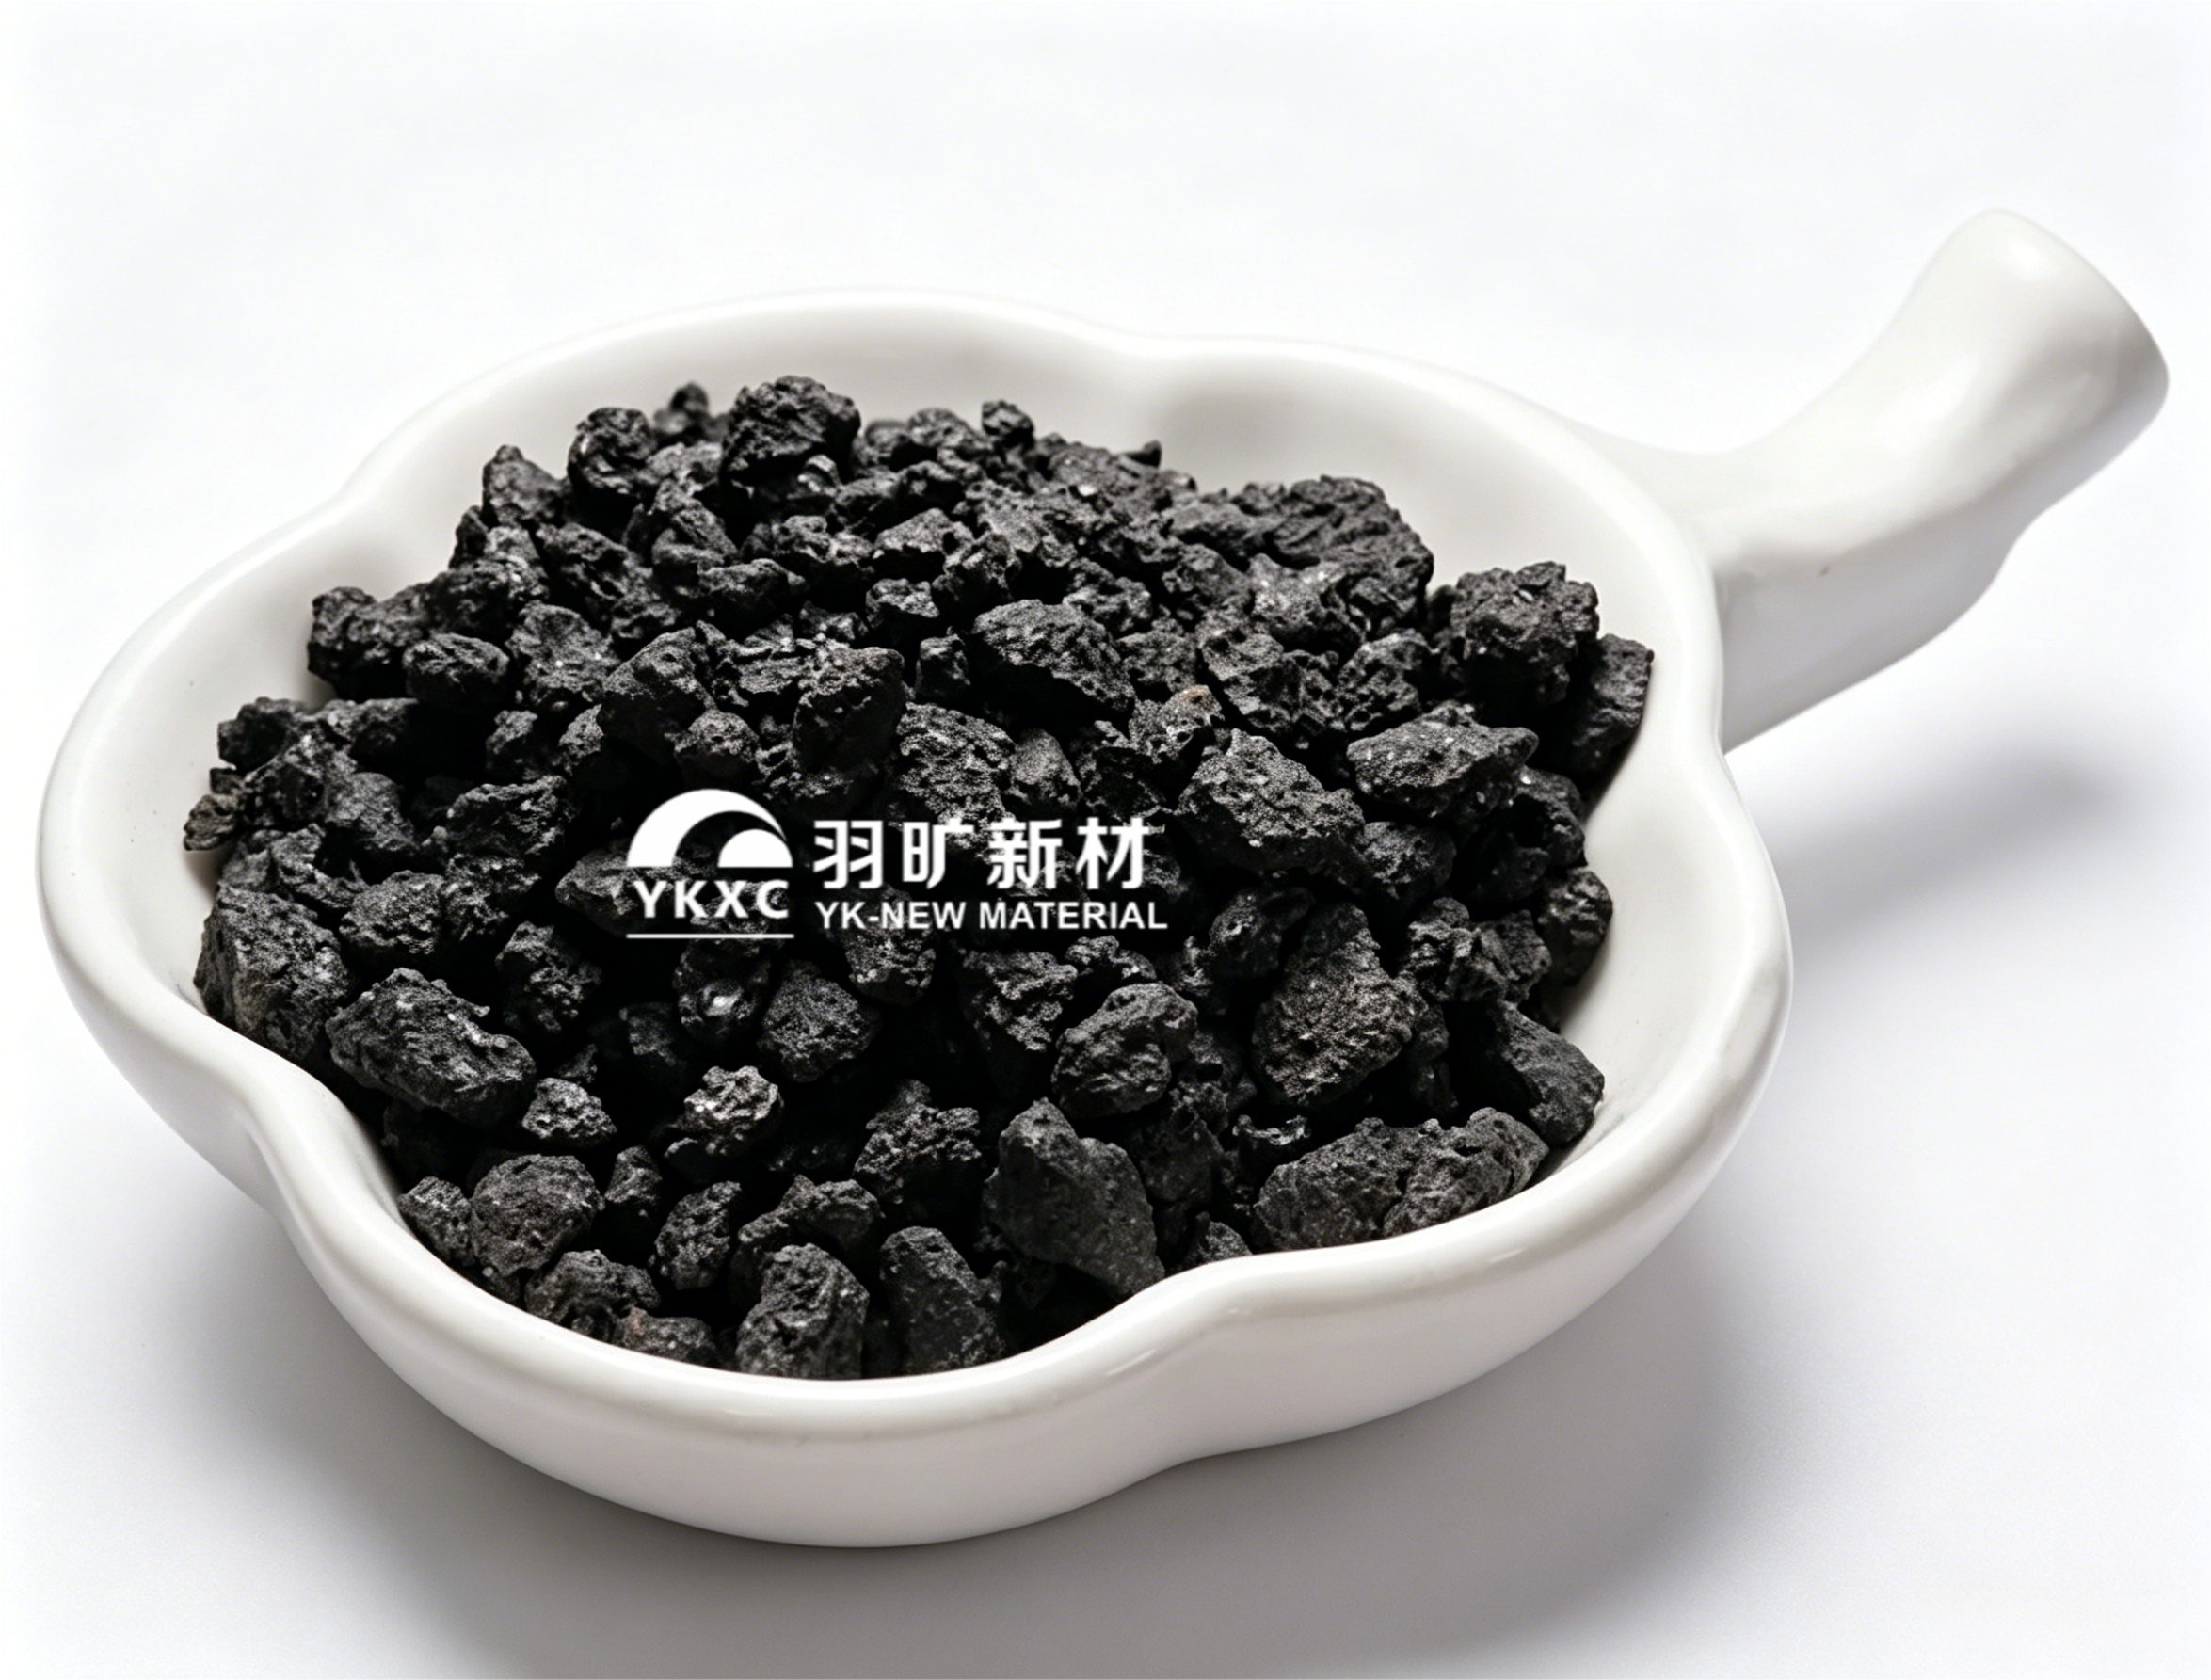
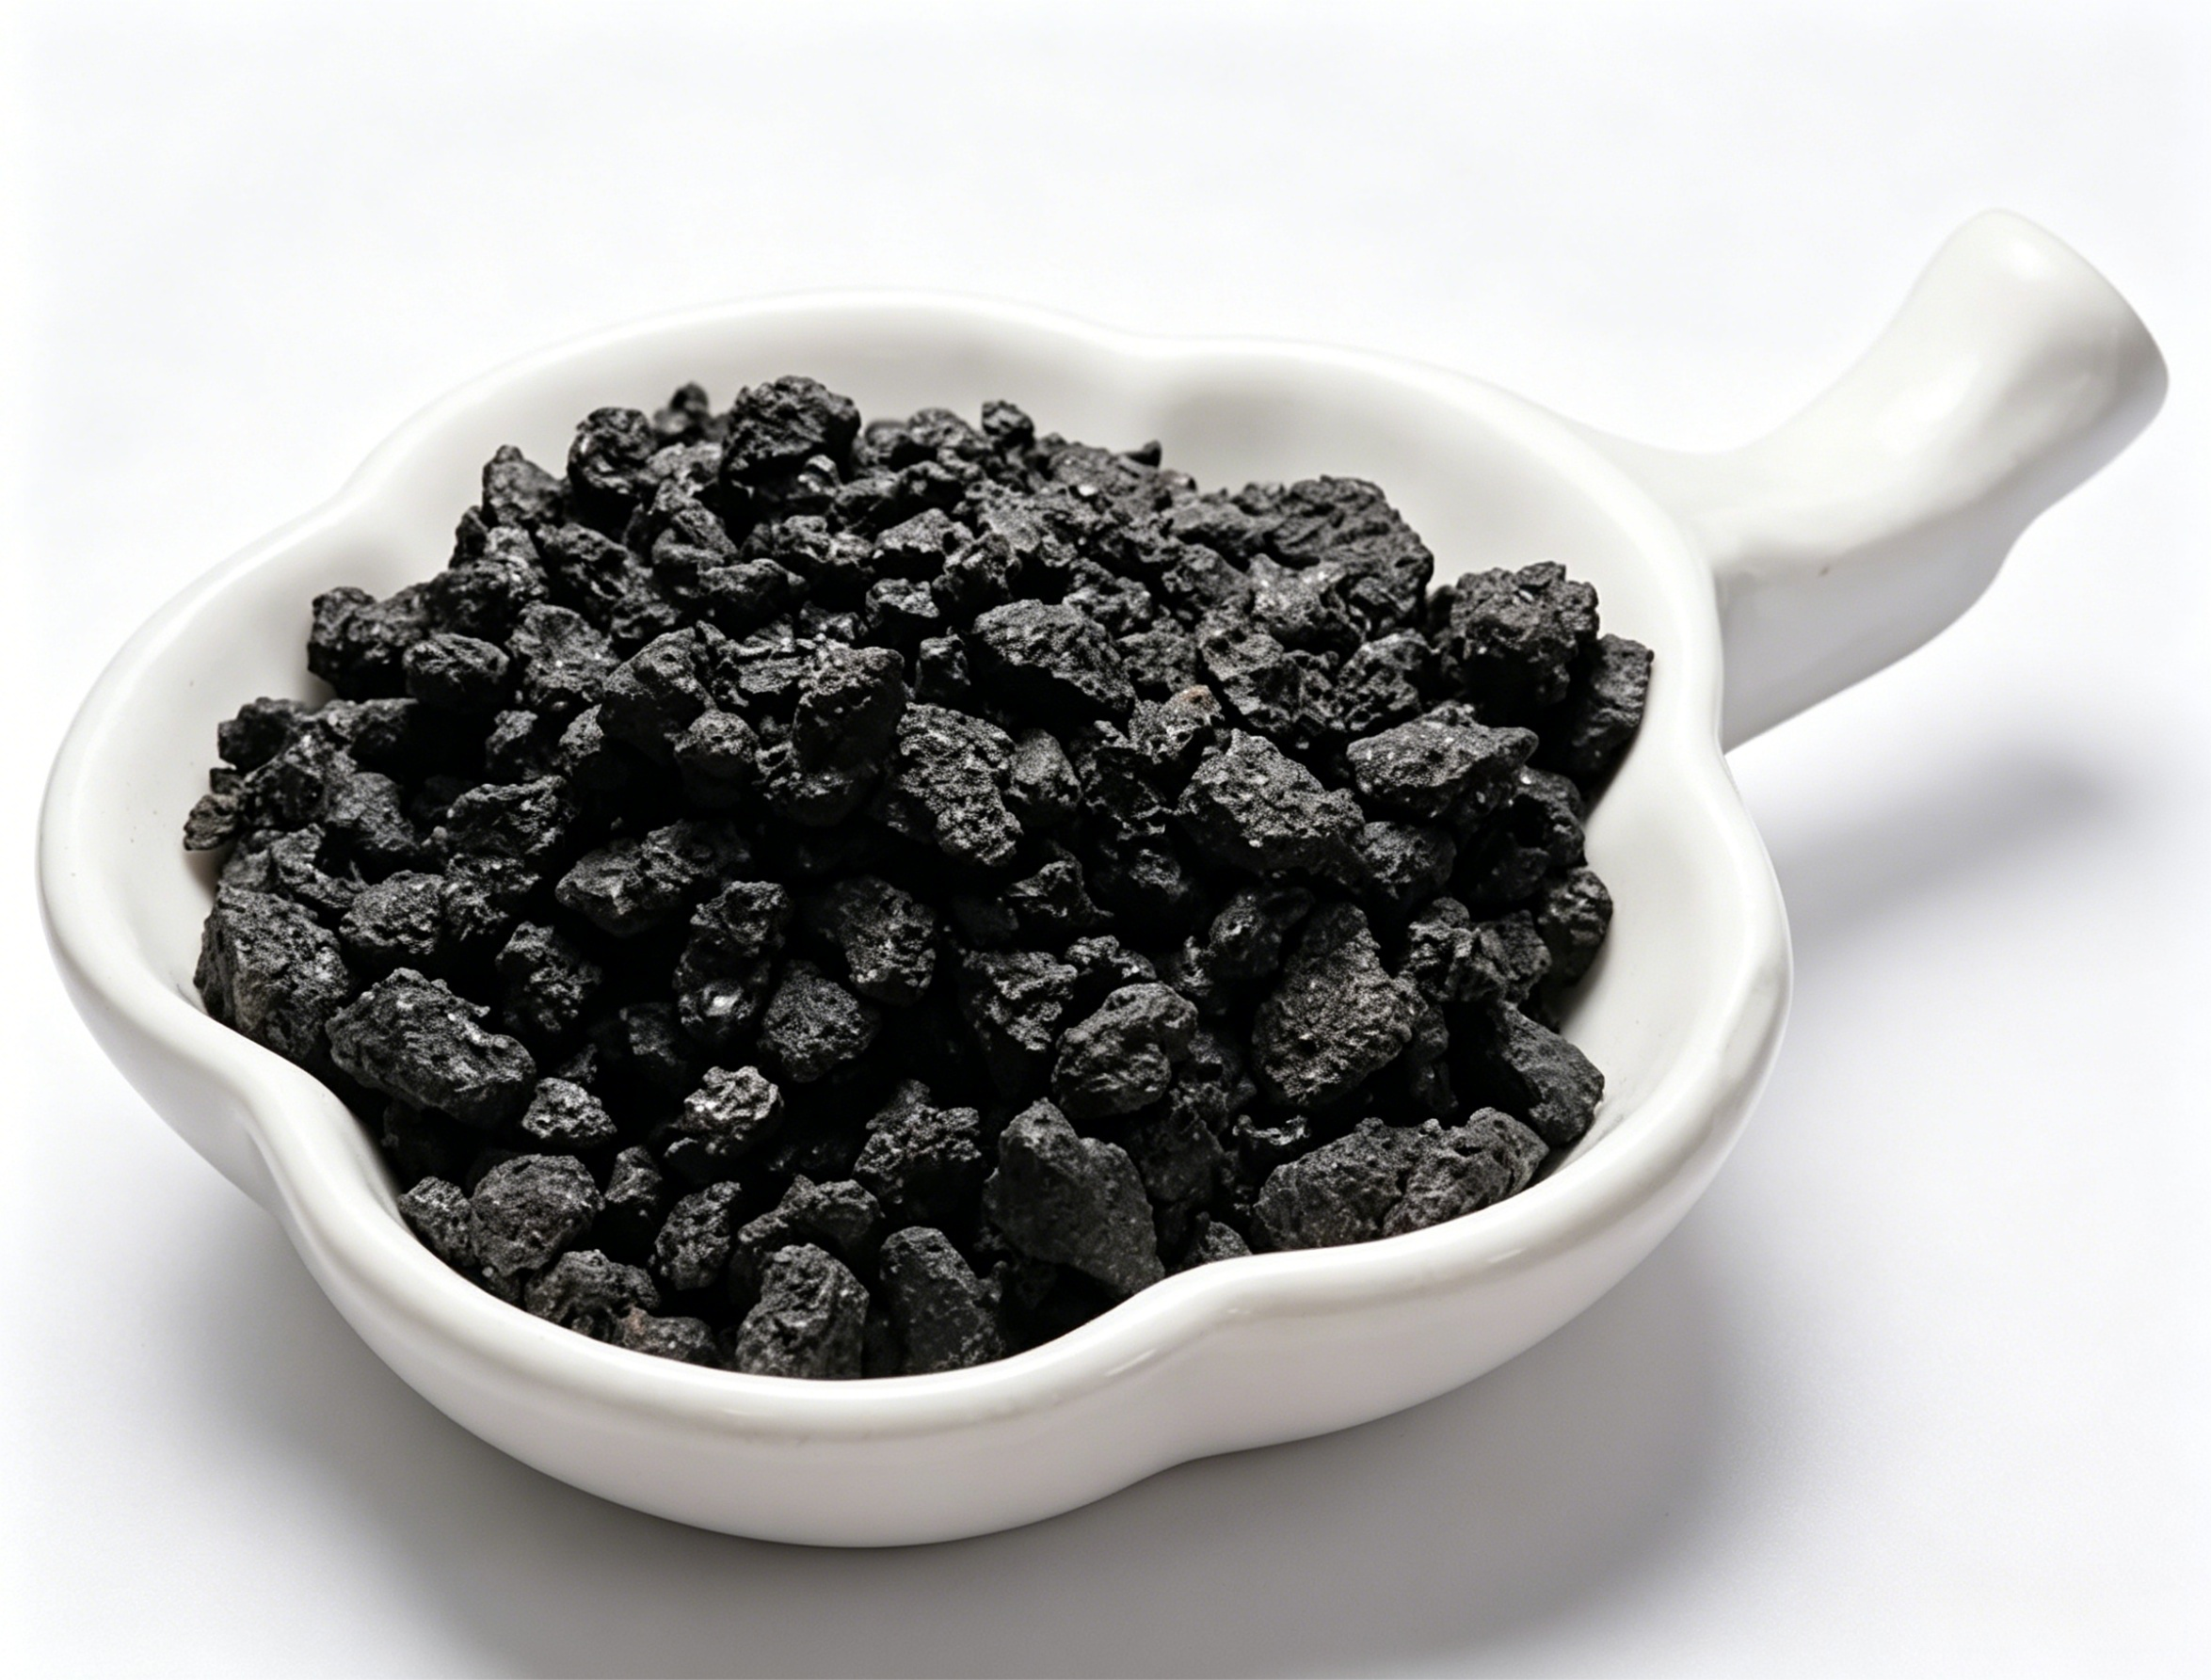
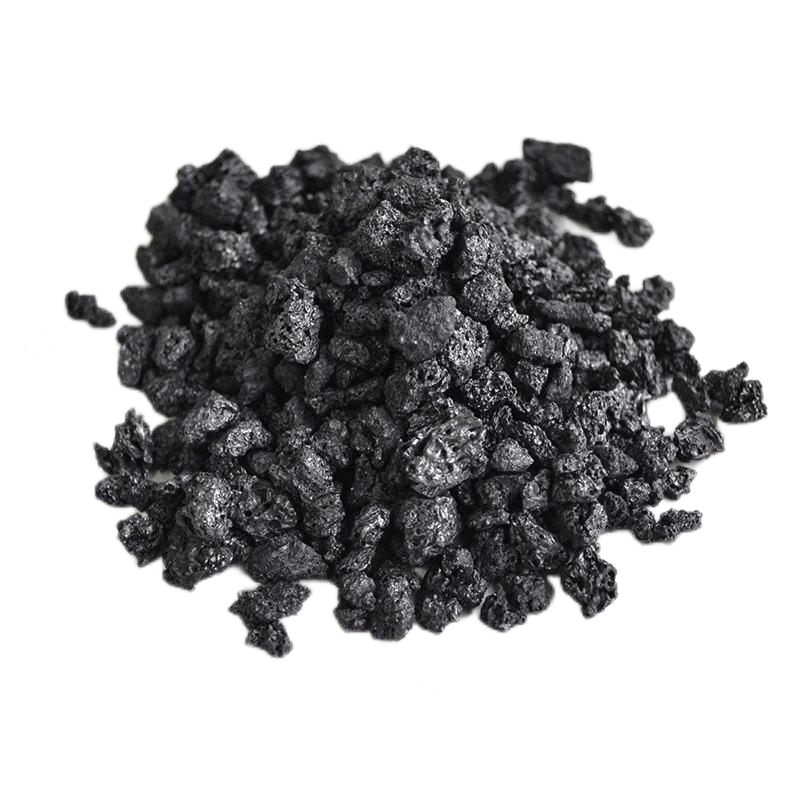
Обожженный нефтяной кокс является “каркасом” синтетического графита: он является основным сырьем для производства синтетического графита. Обычный нефтяной кокс или игольчатый кокс подвергается графитизации при температурах выше 2800°C с образованием синтетического графита. На его себестоимость приходится более 60% производства синтетического графита, поэтому цена и предложение нефтяного кокса напрямую определяют стоимость и объем производства синтетического графита.
Природный графит является независимым “конкурентом”: он добывается непосредственно при добыче полезных ископаемых и не имеет прямого отношения к нефтяному коксу. Реальная конкуренция возникает между синтетическими графитовыми анодами (получаемыми из нефтяного кокса) и анодами из природного графита (получаемыми непосредственно из добытой руды).
➡️ Эволюция конкуренции: от “единоличного доминирования” к “многоуровневому соперничеству”
Эволюция обусловлена тремя основными факторами:
1. 2023-2025 гг.: Растущие цены на нефтяной кокс вытесняют синтетический графит, природный графит наносит ответный удар
Синтетический графит дорожает: с 2023 по начало 2025 года цены на нефтяной кокс с низким содержанием серы выросли примерно на 150%, приблизившись к 6000 юаней за тонну. Для производства 1 тонны синтетического графита требуется 1,2–1,5 тонны нефтяного кокса. В сочетании с высокими затратами на графитизацию валовая прибыль отрасли упала с 35% до 8%.
Природный графит не упускает возможности увеличить свою долю: в условиях высокой стоимости преимущество натурального графита в цене стало очевидным. Благодаря технологическим усовершенствованиям срок его службы превысил 2000 циклов, а стоимость была примерно на 30% ниже, чем у синтетического графита. Это повысило конкурентоспособность природного графита в таких областях, как быстрая зарядка, увеличив его долю на рынке примерно с 15% до 25%.
2. Текущая ситуация: не “Замена”, а “Расслоение”.
Эволюция привела не к единичной замене, а скорее к многоуровневой структуре, где “каждый занимает свое место”.:
Синтетический графит: Благодаря высокой плотности энергии и длительному сроку службы, он остается доминирующим в электромобилях большой дальности действия. Ведущие игроки снижают затраты и повышают эффективность за счет использования ресурсов нефтяного кокса и наращивания собственных мощностей по графитизации. Несмотря на то, что его доля на рынке снизилась с пиковой отметки, он по-прежнему удерживает около 60%.
Натуральный графит: Благодаря низкой стоимости, превосходным характеристикам быстрой зарядки и высокой безопасности, он занял свою нишу в области быстрой зарядки в городских условиях и в некоторых областях хранения энергии.
Пути “обхода” третьего поколения: аноды на основе кремния и твердые углеродные аноды начинают внедряться в промышленную эксплуатацию. Теоретически, аноды на основе кремния обладают в десять раз большей емкостью, чем графитовые, и быстро находят применение в таких высококлассных устройствах, как аккумуляторы 4680, претендуя на лидерство в будущем.
3. Стратегическая трансформация самого обожженного нефтяного кокса.
Кальцинированный нефтяной кокс также превращается из “побочного продукта переработки” в важнейшее стратегическое сырье, связывающее нефтехимию и передовое производство:
Поляризованный спрос: Высококачественный игольчатый кокс, используемый в анодах литий-ионных аккумуляторов и специальном графите, незаменим и является дорогостоящим и дефицитным материалом; в то же время обычный нефтяной кокс сталкивается с конкуренцией со стороны твердого углерода на рынке среднего и недорогого ценового сегмента.
Политический запрет на использование в качестве топлива: Китайское правительство четко оговорило, что, за исключением автономных электростанций, использование нефтяного кокса в качестве топлива строго запрещено. Это, по сути, исключает возможность “сжигания” нефтяного кокса и превращает его в “материализацию”.
Перспективы на будущее: Непрерывный стратифицирующий процесс, определяемый ресурсами и затратами
Заглядывая в будущее, можно сказать, что взаимоотношения между тремя компаниями будут оставаться динамичным и постоянно корректирующимся процессом:
“Оборонительная консолидация” синтетического графита и “усиление конкуренции”: он останется основным в долгосрочной перспективе, но его развитие будет серьезно ограничено доступностью и стоимостью ресурсов нефтяного кокса. Отрасль постепенно вытесняет мелких и средних игроков, переходя к олигополистической структуре, ориентированной в первую очередь на ресурсы.
“Ограниченное проникновение” натурального графита: он продолжит проникать в определенные сегменты, где очевидны преимущества в стоимости и быстрой зарядке, но его эксплуатационные характеристики не позволят ему полностью заменить синтетический графит.
“Возрастающая конкуренция” материалов нового поколения: материалы на основе кремния, твердого углерода и другие материалы будут в первую очередь конкурировать с синтетическим и природным графитом на новых рынках (таких как аккумуляторы нового поколения и натрий-ионные батареи), а не заниматься радикальной заменой на существующем рынке.
> Подводя итог, можно сказать, что суть этого соревнования такова: поставки нефтяного кокса вытеснили синтетический графит, предоставив природному графиту возможность дышать и контратаковать; в то же время новые материалы, такие как аноды на основе кремния, открыли новые поля битвы на более высоком уровне. Конечным результатом является не замена одного материала другим, а переход всего рынка анодных материалов к более совершенному распределению слоев, что обусловлено как производительностью, так и стоимостью.