Ожидается, что с 2026 по 2031 год рынок обожженного нефтяного кокса будет неуклонно расти. Что является основной движущей силой этого?
2026-06-16
Среднегодовой прирост в 4,72% обусловлен не каким-то одним фактором, а двухмоторной моделью:
Причина первая: ассортимент алюминиевых анодов предварительного обжига продолжает расширяться. Самым крупным направлением переработки обожженного нефтяного кокса (около 81% от общего спроса) остаются аноды предварительного обжига для электролиза алюминия. Мировое производство первичного алюминия неуклонно растет за счет уменьшения веса автомобилей, производства каркасов солнечных панелей и новой энергетической инфраструктуры. На Азиатско-Тихоокеанский регион приходится примерно 72% мирового рынка, а расширение производственных мощностей в Китае, Индии и на Ближнем Востоке напрямую подпитывает высокий спрос на кальцинированный кокс анодного качества. Это “стабильное” колесо.
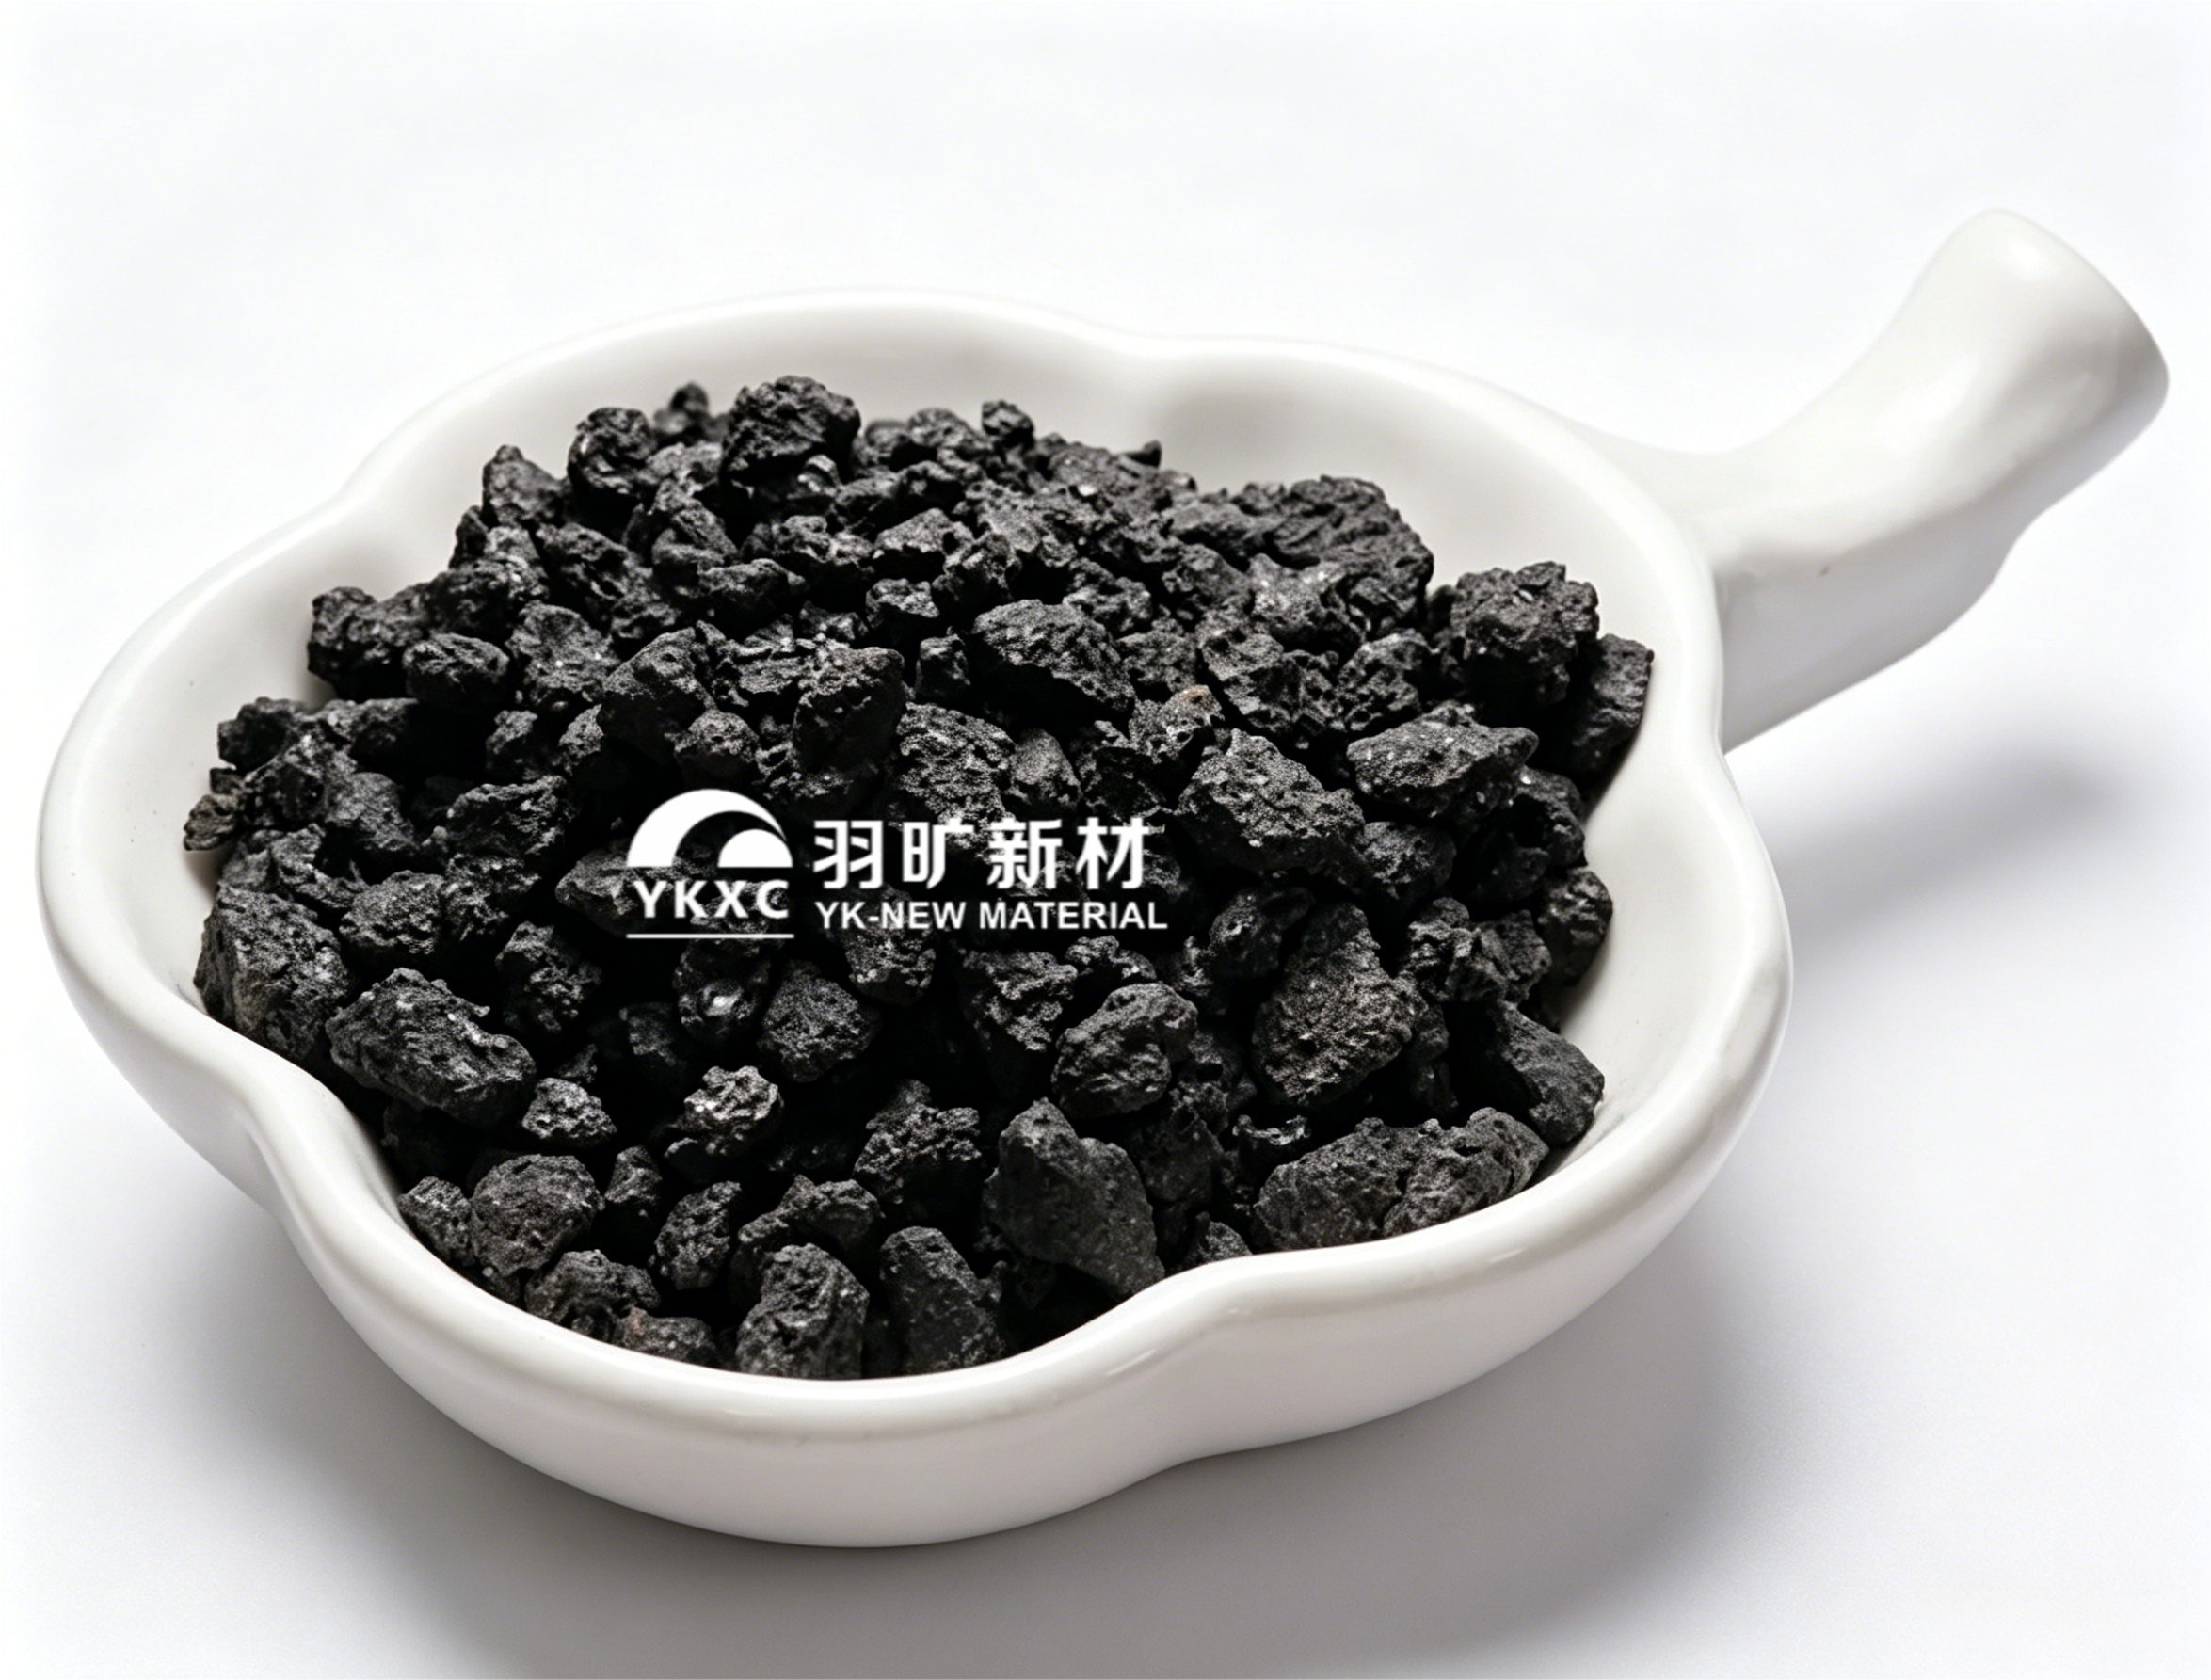
Второй фактор: взрывоопасность, получаемая из материалов для анодирования литий-ионных аккумуляторов. Это критическая переменная, которая повышает темпы роста с традиционных 2,8%-3% до 4,72%. Основным сырьем для изготовления искусственных графитовых анодов является кальцинированный нефтяной кокс с низким содержанием серы. Объем мирового рынка кальцинированного кокса с низким содержанием серы в 2024 году составил около 1,259 млрд долларов США, а к 2031 году, по прогнозам, достигнет 1,763 млрд долларов США, что в среднем на 5,0% превышает общий объем рынка. По мере того, как растет число новых источников энергии и расширяются масштабы проектов по хранению энергии, производители анодов интегрируют свои производства, чтобы обезопасить цепочки поставок, превращая кальцинированный кокс с низким содержанием серы из “побочного продукта металлургии” в “новое стратегическое энергетическое сырье”.
Подводя итог, можно сказать, что алюминиевая промышленность обеспечивает определенный фундамент, в то время как аноды для литиевых аккумуляторов обеспечивают высокую эластичность спроса. Только сочетание этих двух факторов может обеспечить рост производства на 4,72%. Если бы производство зависело исключительно от алюминия, темпы роста, скорее всего, остались бы на уровне около 3%; это второй полюс роста в производстве аккумуляторных материалов, который повышает планку почти на два процентных пункта.