На каких месторождениях – “скрытых чемпионах” – обожженный нефтяной кокс играет незаменимую роль?
2026-06-22
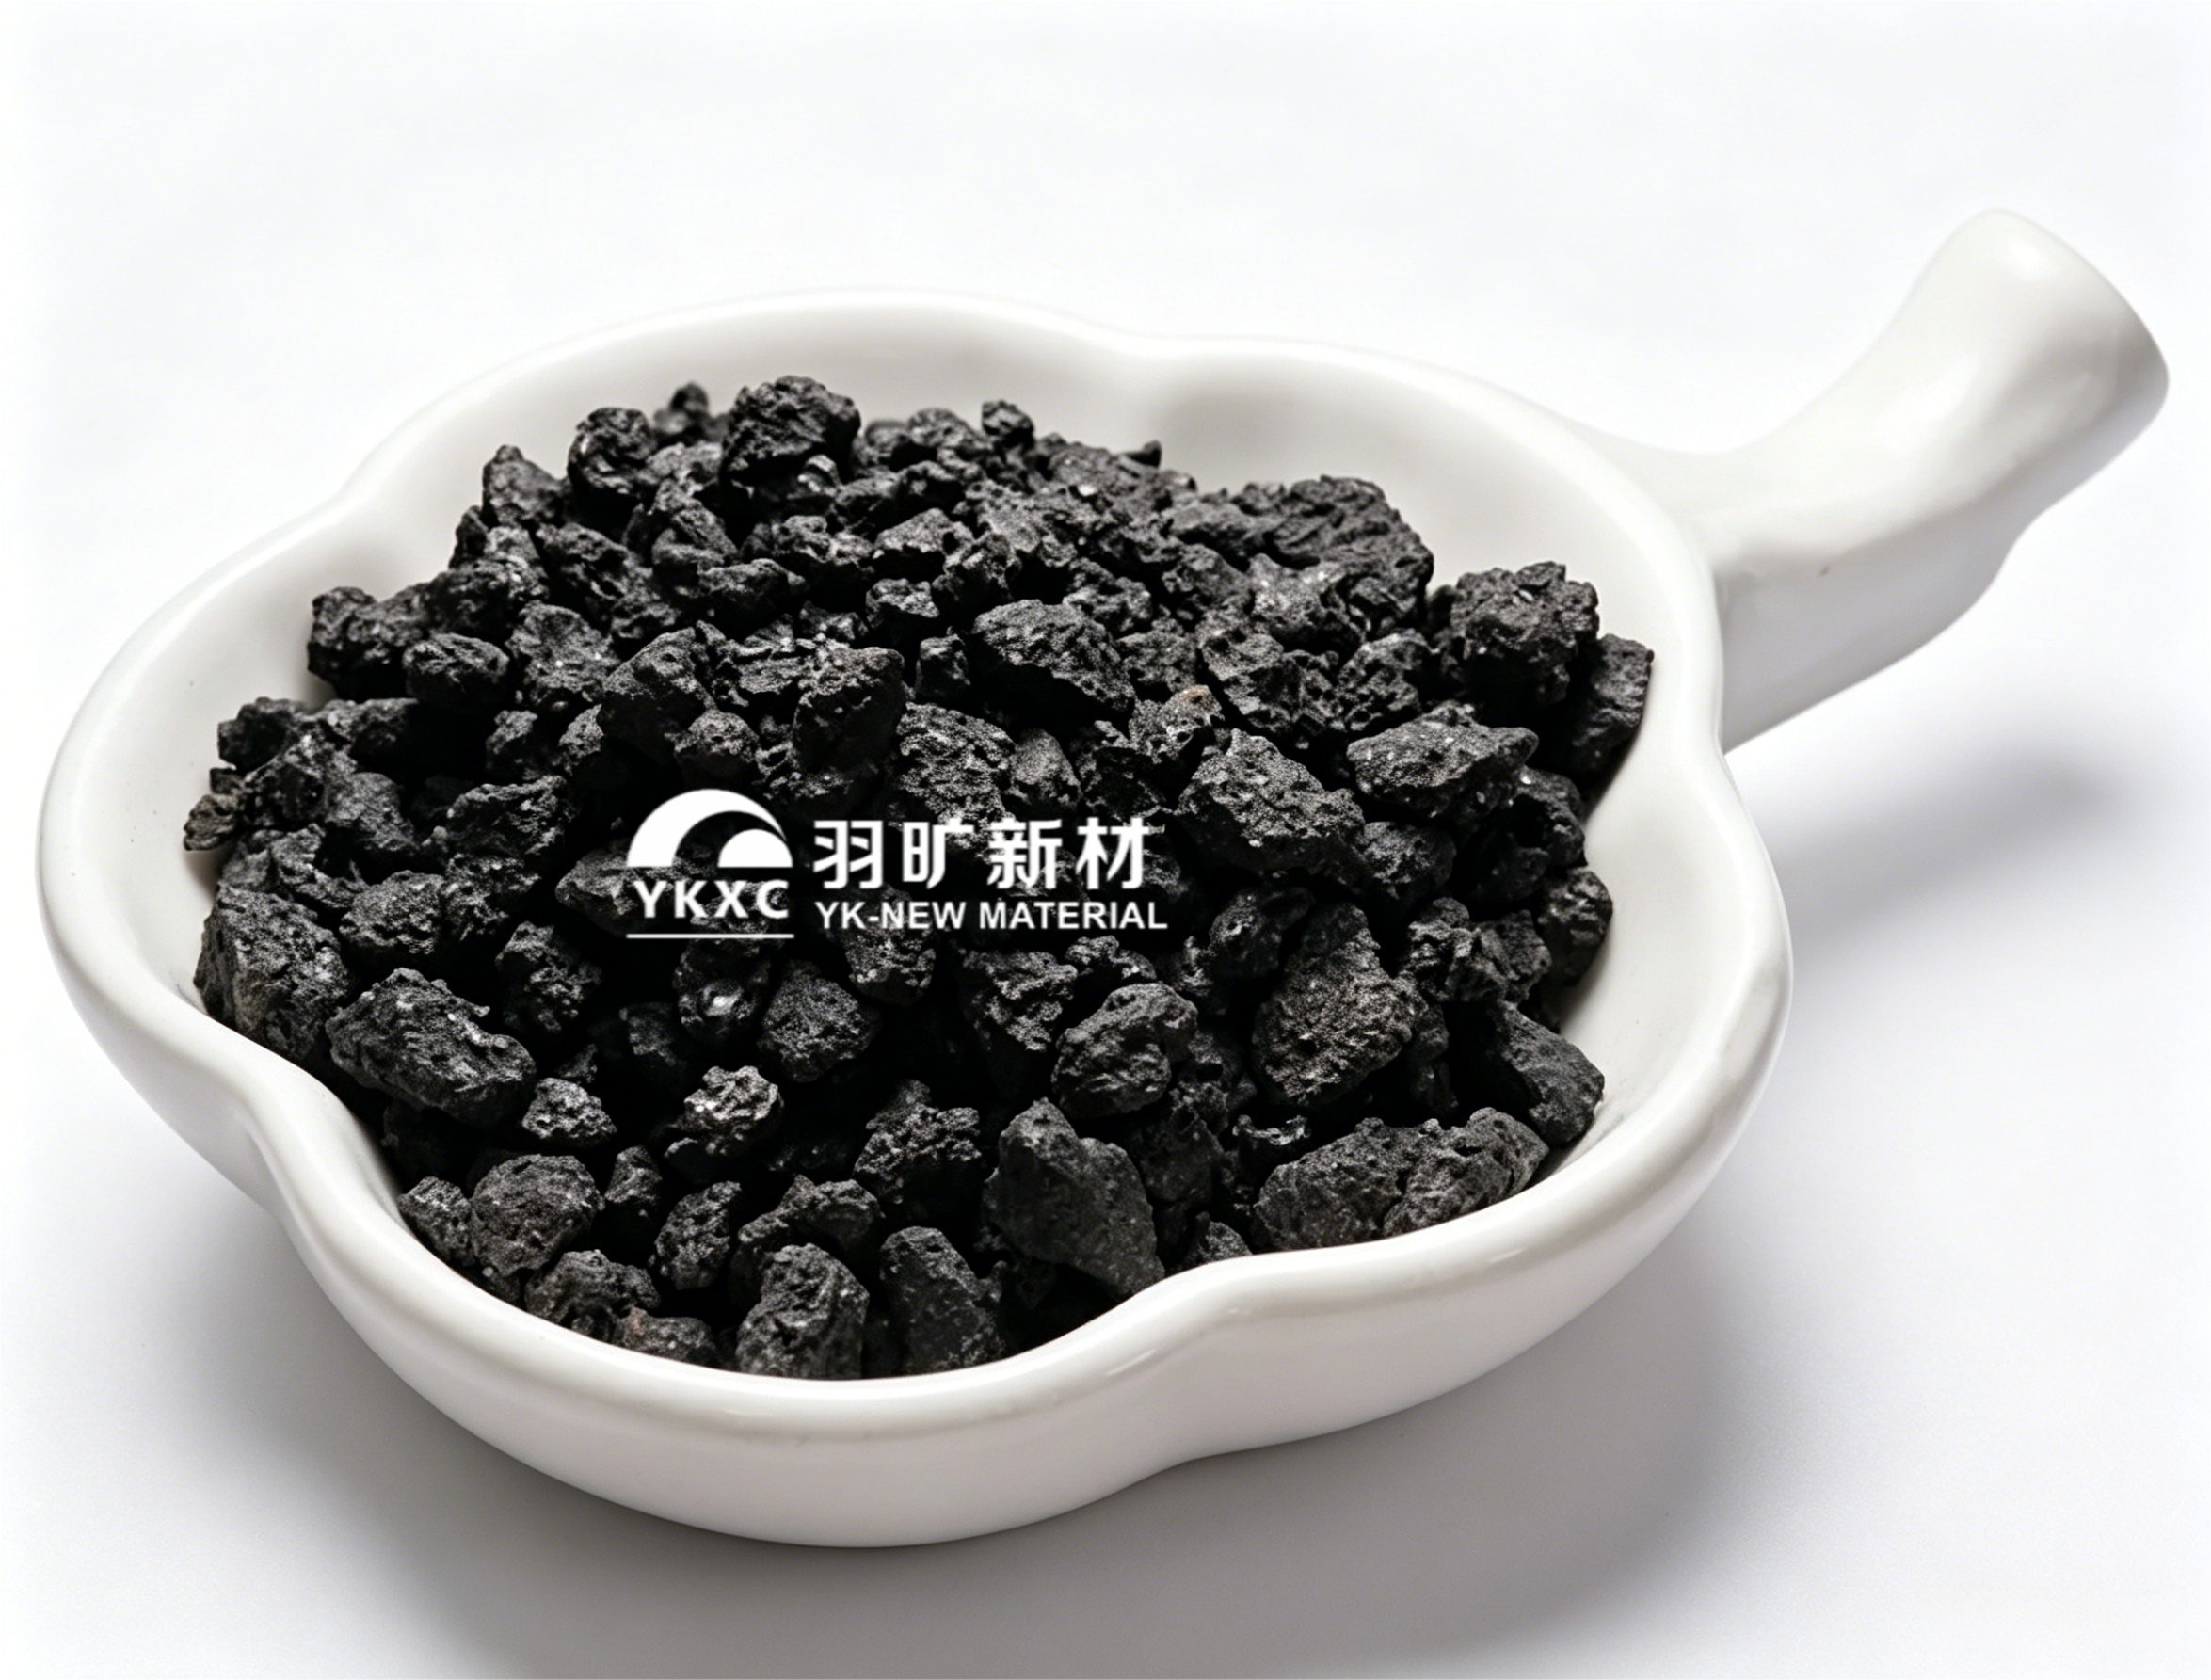
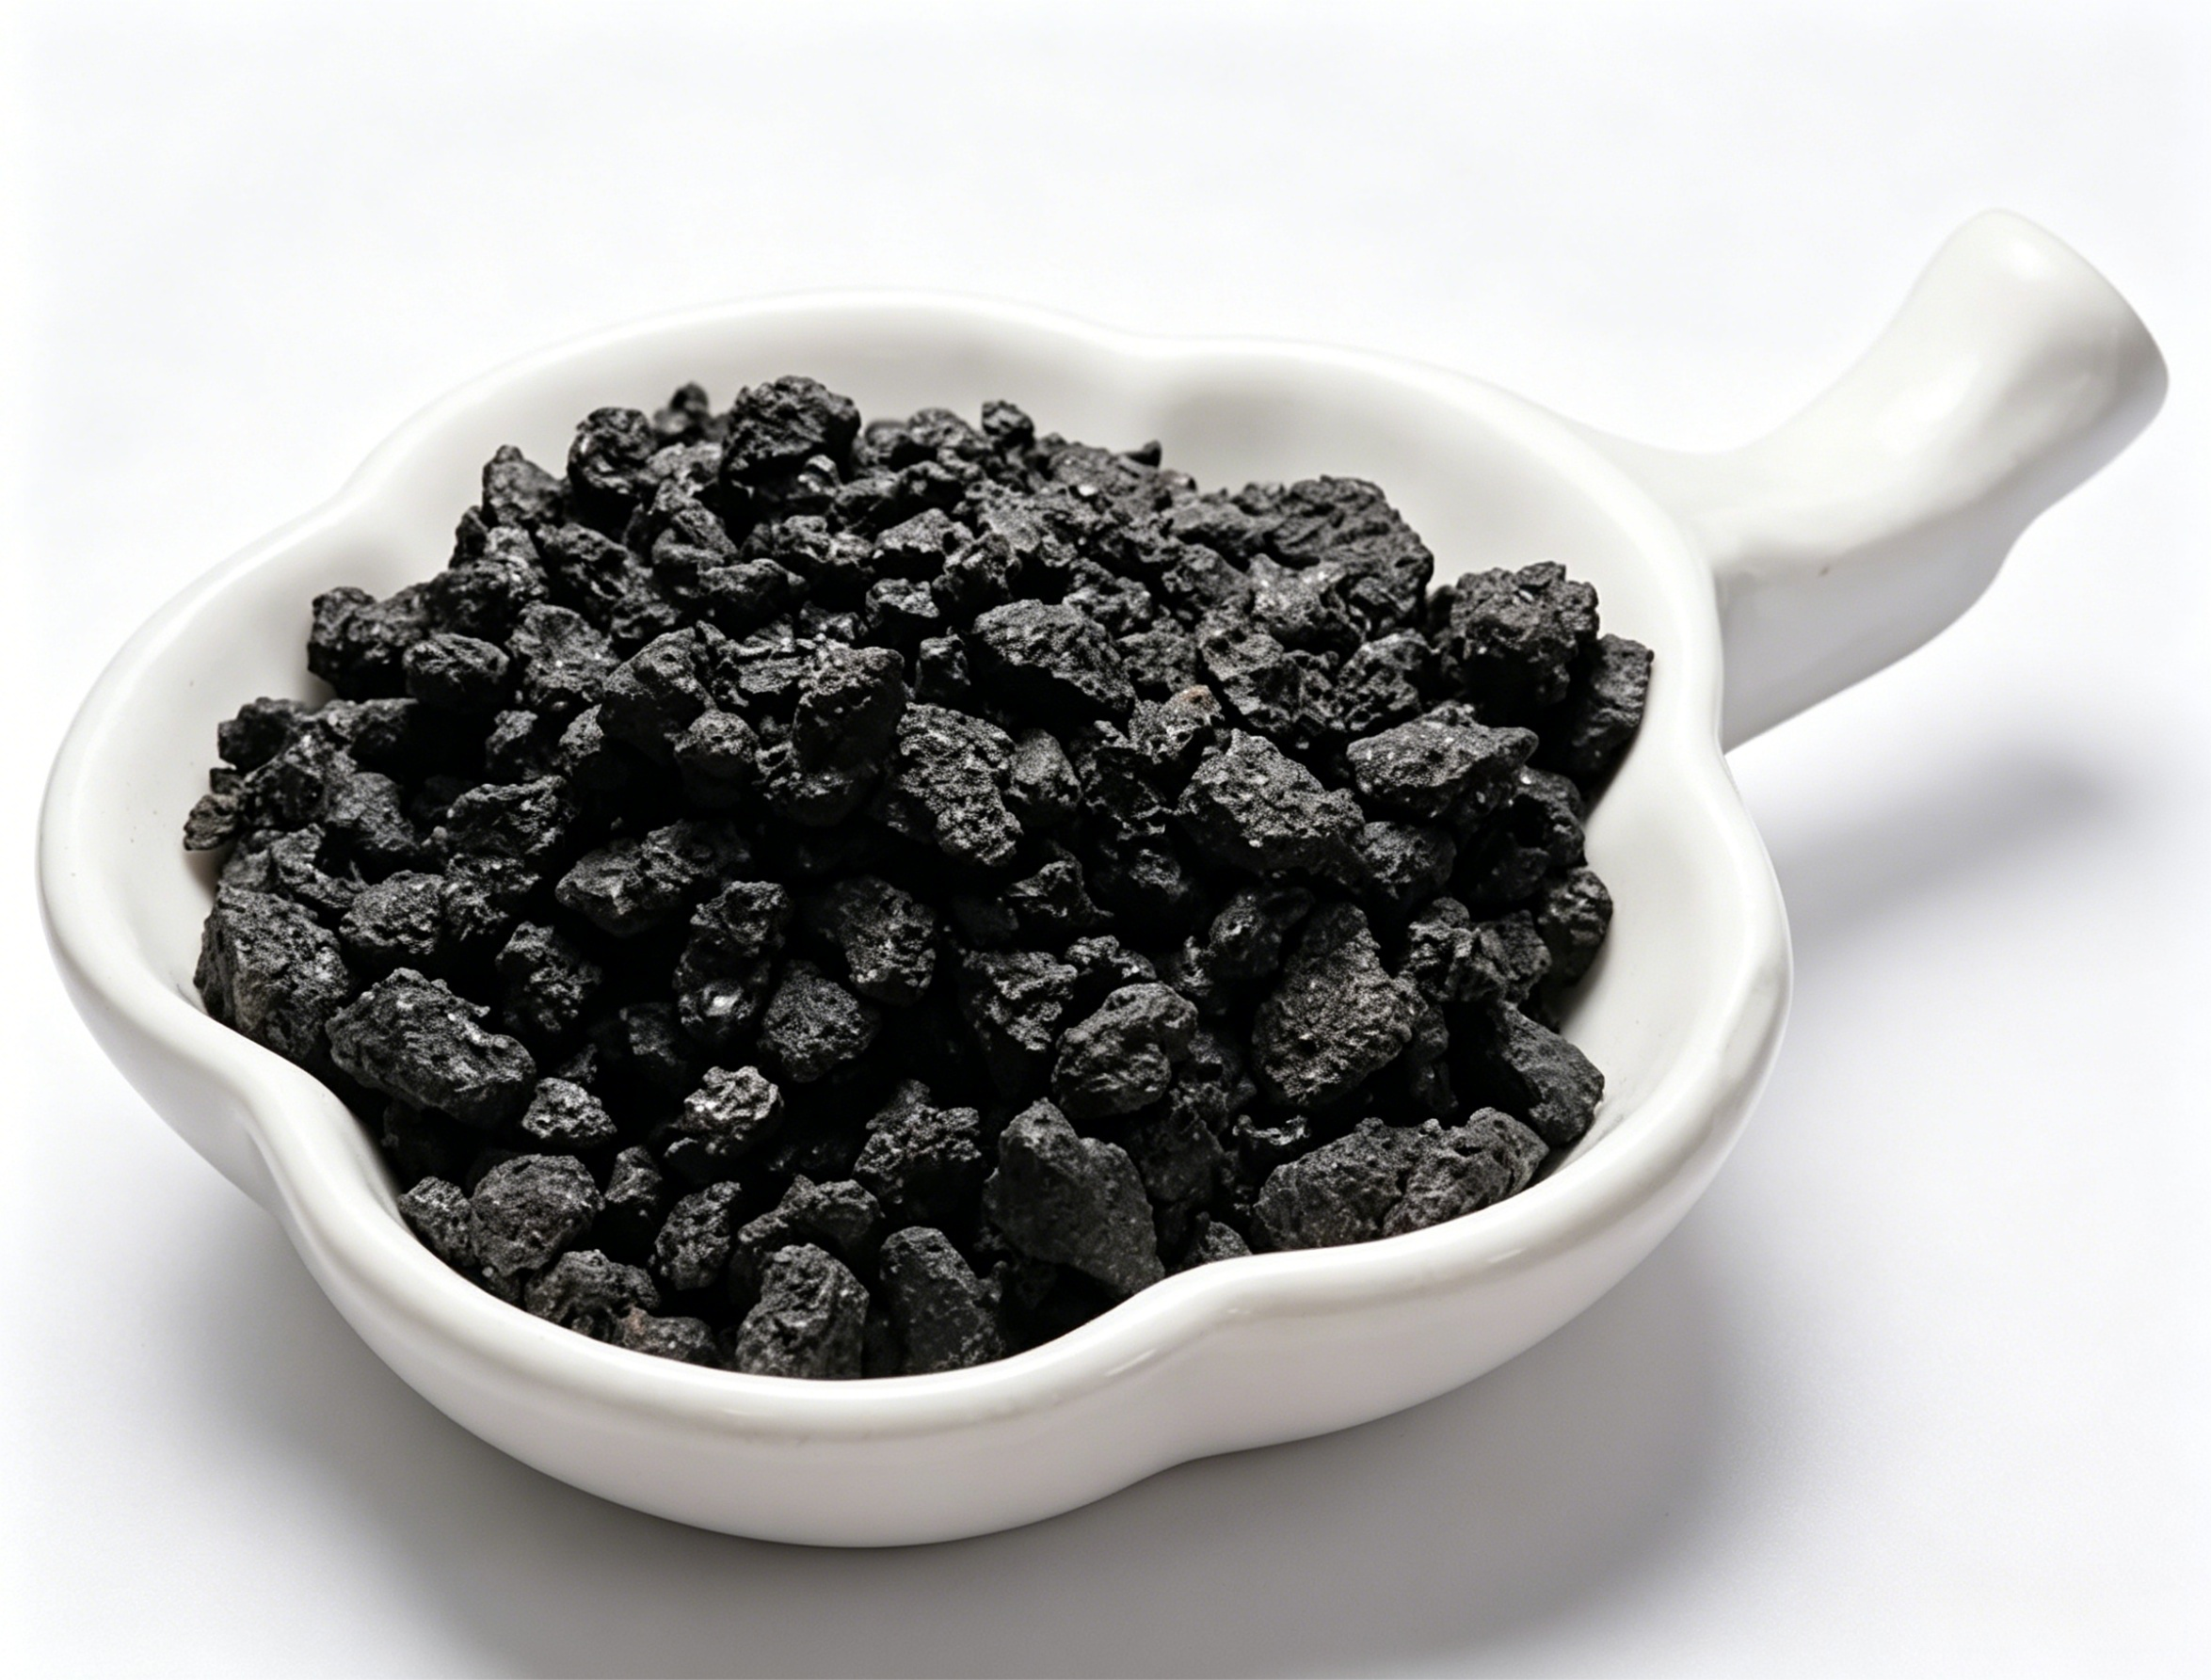
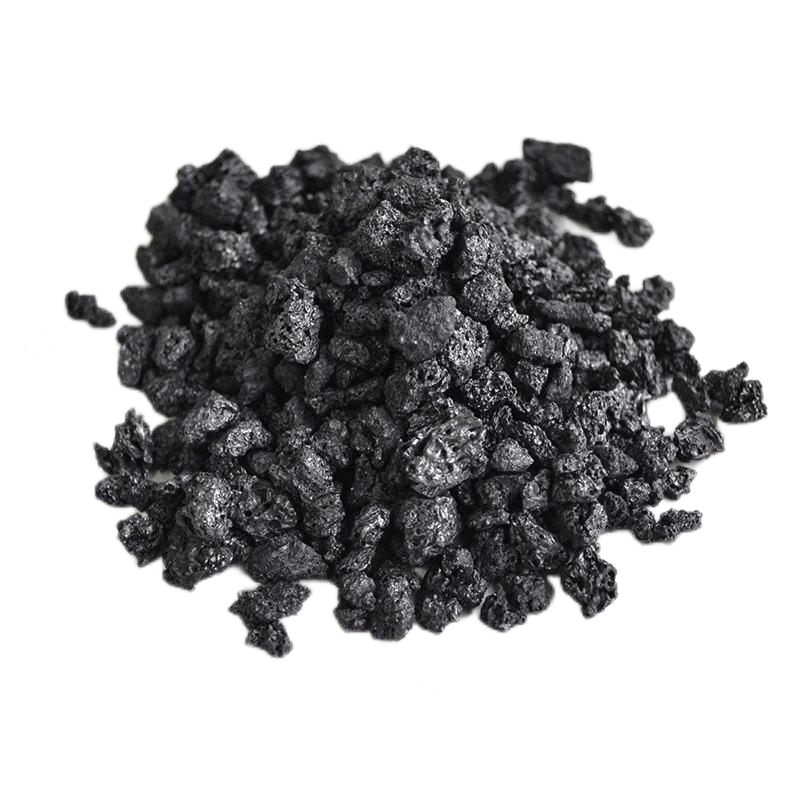
Помимо двух “канонических” областей применения – предварительно обожженных анодов для электролиза алюминия и выплавки стали, – обожженный нефтяной кокс играет незаменимую роль в нескольких малоизвестных, но критически важных отраслях – “скрытых чемпионах”, на которых держится половина промышленности углеродных материалов.
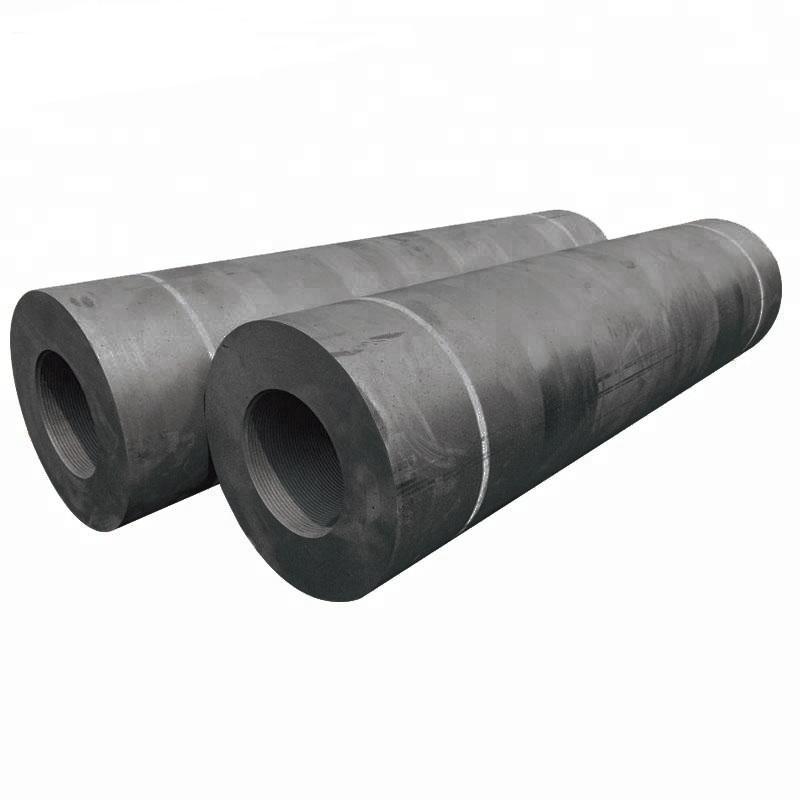
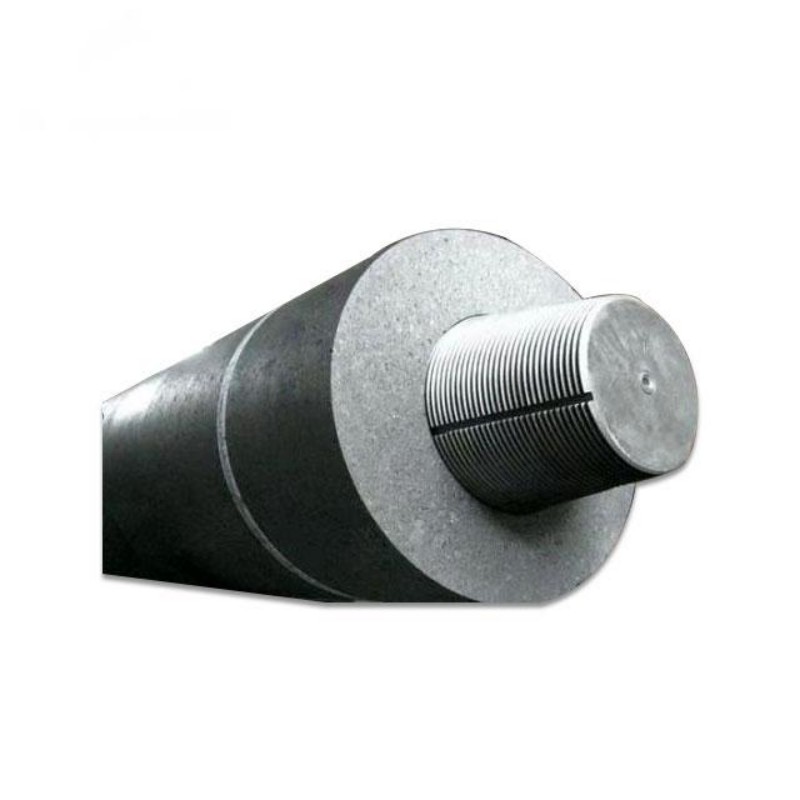
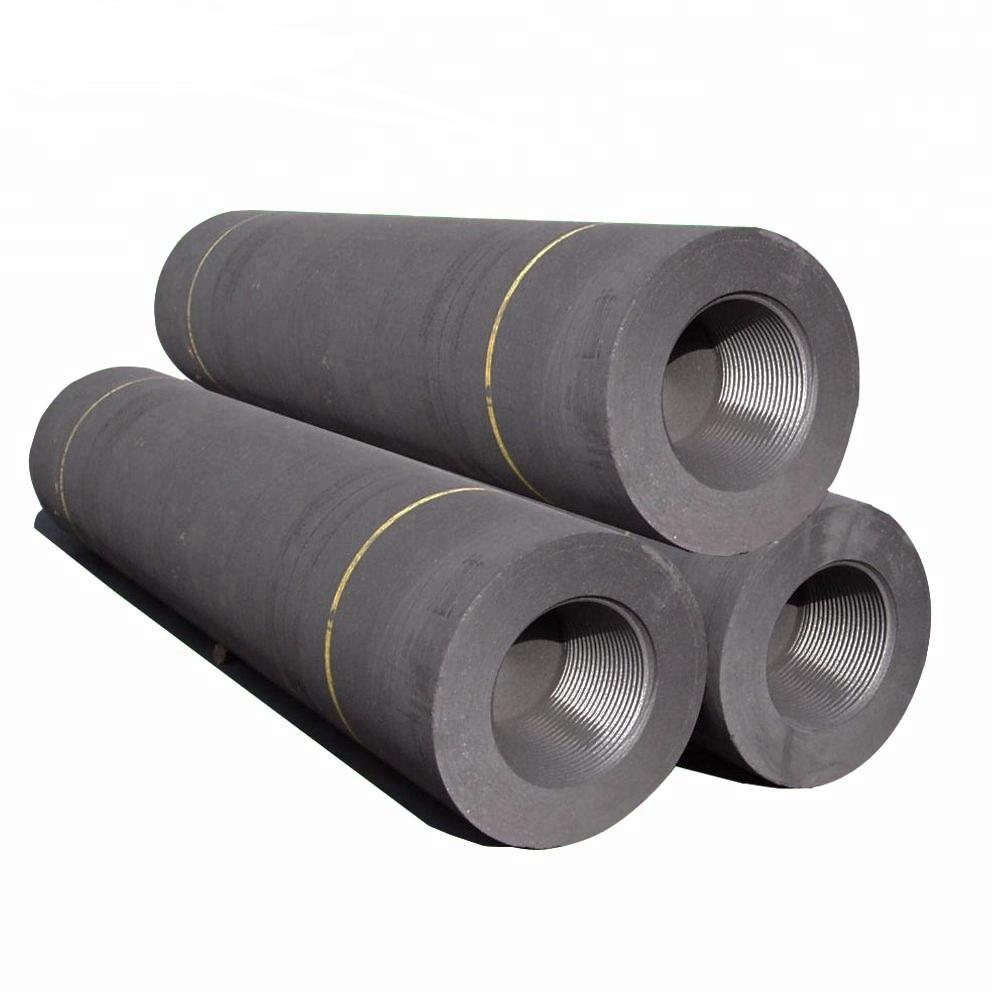
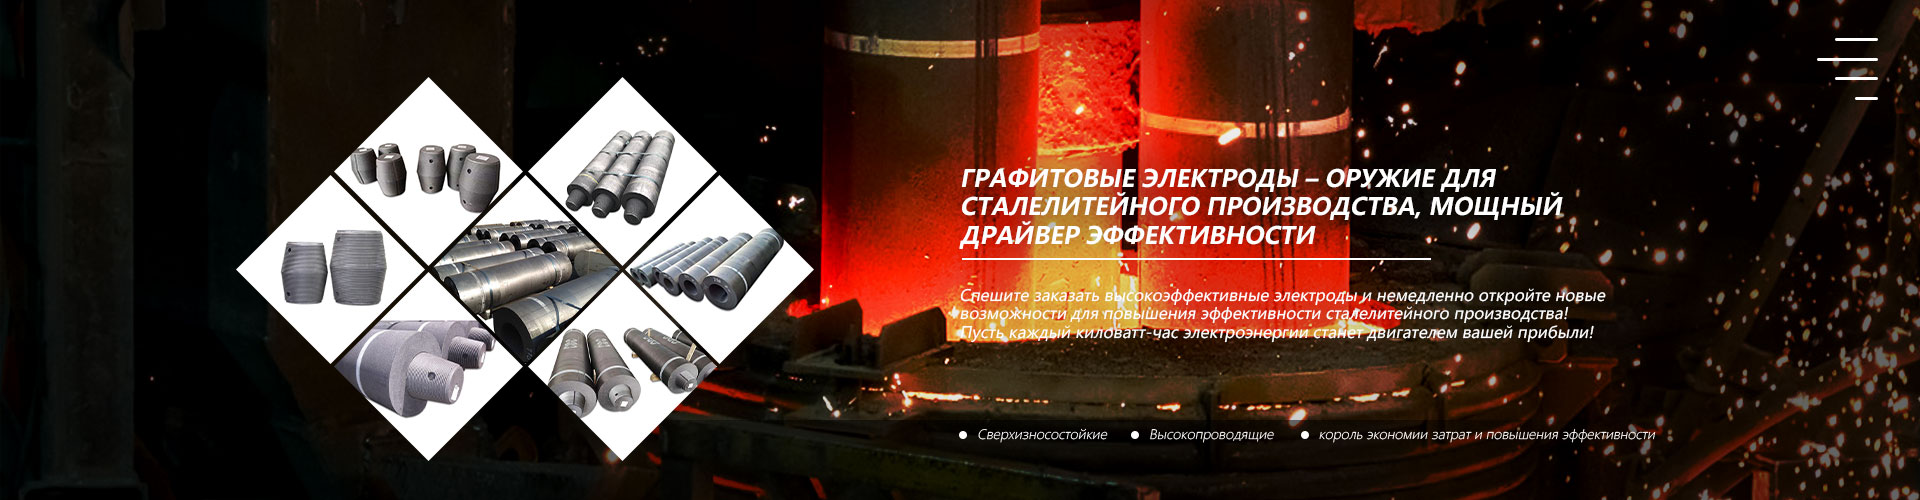
Во—первых, графитовые электроды – “сердце” сталеплавильного производства в электродуговых печах. Это наиболее распространенное применение обожженного кокса. Кальцинированный кокс с низким содержанием серы (содержание серы менее 0,5%) подвергается высокотемпературной графитации для получения графитированных электродов с превосходной прочностью при высоких температурах и электропроводностью. Без него производство стали с ЭДП теряет свой токопроводящий “стержень”. Компания Fangda Carbon, ведущий китайский производитель графитовых электродов, располагает собственными мощностями в 224 000 тонн, занимая 28% внутреннего рынка и 15% мирового — ее сырье включает 144 000 тонн прокаленного нефтяного кокса с низким содержанием серы, что подчеркивает значимость этой цепочки поставок.
Во-вторых, анодные материалы для литий—ионных аккумуляторов – “невидимая нить” новой энергетической гонки. Кальцинированный кокс является ключевым сырьем для производства графитовых анодных материалов для литий-ионных аккумуляторов. По мере развития новой энергетической отрасли и дальнейшего расширения производственных мощностей кальцинированный кокс превратился из “отходов нефтеперерабатывающих заводов” в основной материал для производства аккумуляторных батарей. Некоторые предприятия даже используют модифицированный кальцинированный кокс в качестве анодной добавки для непосредственного повышения энергоемкости литиевых аккумуляторов — типичный путь от традиционных углеродных материалов к новым источникам энергии.
В—третьих, углеродные изделия и углеродная паста – “каркас” высокотехнологичной промышленности. Углеродные электроды, углеродные аноды, огнеупоры на основе углерода, изделия из углеродной пасты, высокочистый графит, графитохимическое оборудование – почти все эти нишевые продукты используют кальцинированный кокс в качестве основы конструкции. Кальцинированный кокс – от анодной массы, используемой в производстве алюминия и магния, до обработки уплотнений в машиностроении, до пищевых фосфорсодержащих химикатов – широко распространен, но редко известен широкой публике.
В—четвертых, глубокая химическая переработка – “основа” карбида кремния и карбида кальция. Сырой кокс можно использовать непосредственно в качестве основного сырья для получения карбида кальция без обжига, взаимодействуя с известью с образованием карбида кальция (cac₂), который затем используется для производства ПВХ и ацетилена. Кальцинированный кокс с высоким содержанием серы также может быть использован для получения карбида кремния (SiC), материала, который служит как абразивом, так и полупроводниковой подложкой — он вполне может использоваться в чипах вашего телефона. Кроме того, он является основным химическим сырьем для производства гидрида натрия и CO высокой чистоты.
В—пятых, замещение топлива и энергии – “контратака” высокосернистого кокса. Кальцинированный кокс с высоким содержанием серы обладает теплотворной способностью 8000-9000 ккал/кг, заменяя уголь для выработки электроэнергии на цементных заводах, стекольных заводах и котлах с циркулирующим кипящим слоем. Электростанции потребляют более миллиона тонн высокосернистого кокса в год, и отечественные нефтеперерабатывающие заводы также построили свои собственные когенерационные установки для выработки электроэнергии и тепла. Более современным является процесс газификации POX, при котором высокосернистый кокс преобразуется в синтез-газ (CO + H₂) для получения химических продуктов с одновременным извлечением ценных металлов, таких как ванадий и никель, из золы — это уже не просто “сжигание”, а замкнутый цикл переработки ресурсов.
Картину иллюстрирует ряд цифр: мировой рынок обожженного нефтяного кокса достиг 103,9 млрд юаней в 2026 году и, по прогнозам, вырастет до 128,1 млрд юаней к 2033 году. На долю Азиатско-Тихоокеанского региона приходится 71,76% от общего объема производства. В Китае структурное противоречие между дефицитом кокса с низким содержанием серы и избытком кокса с высоким содержанием серы меняет всю отрасль – в будущем выиграют те, кто сможет превращать “отходы” в новые энергетические материалы.