Как развиваются отношения конкуренции и замещения между обожженным нефтяным коксом и искусственным графитом, а также природным графитом?
2026-06-23
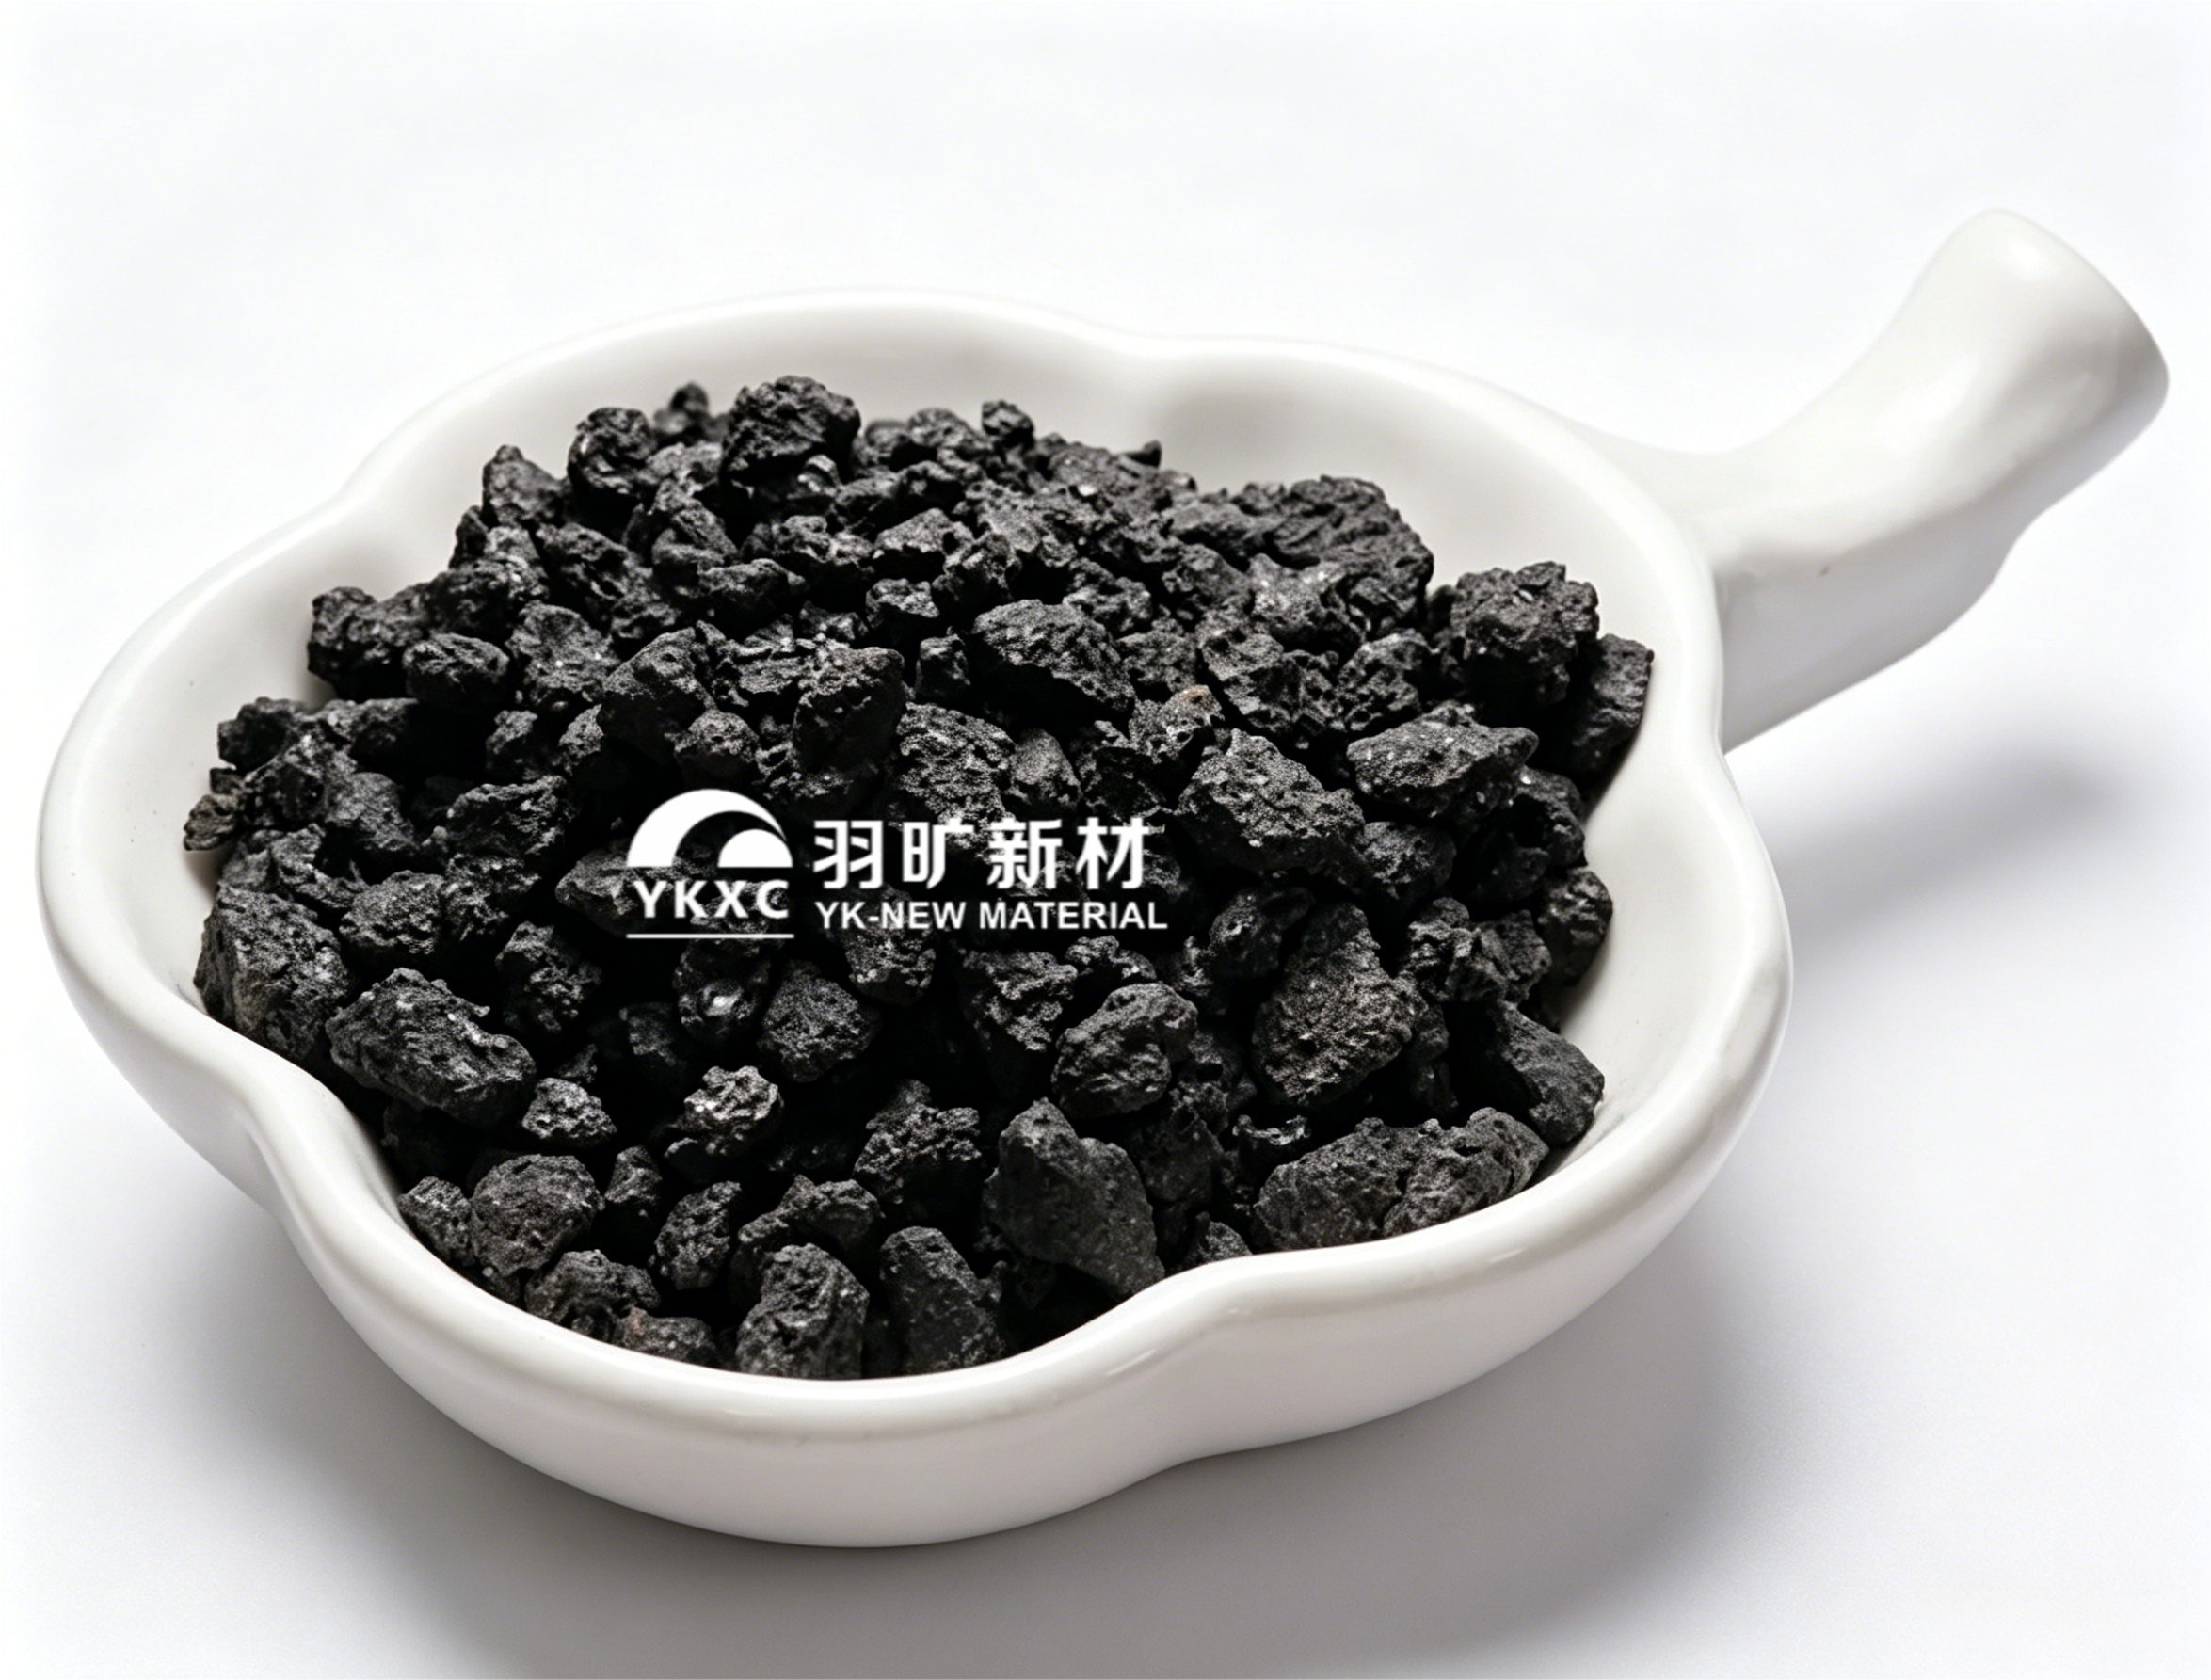
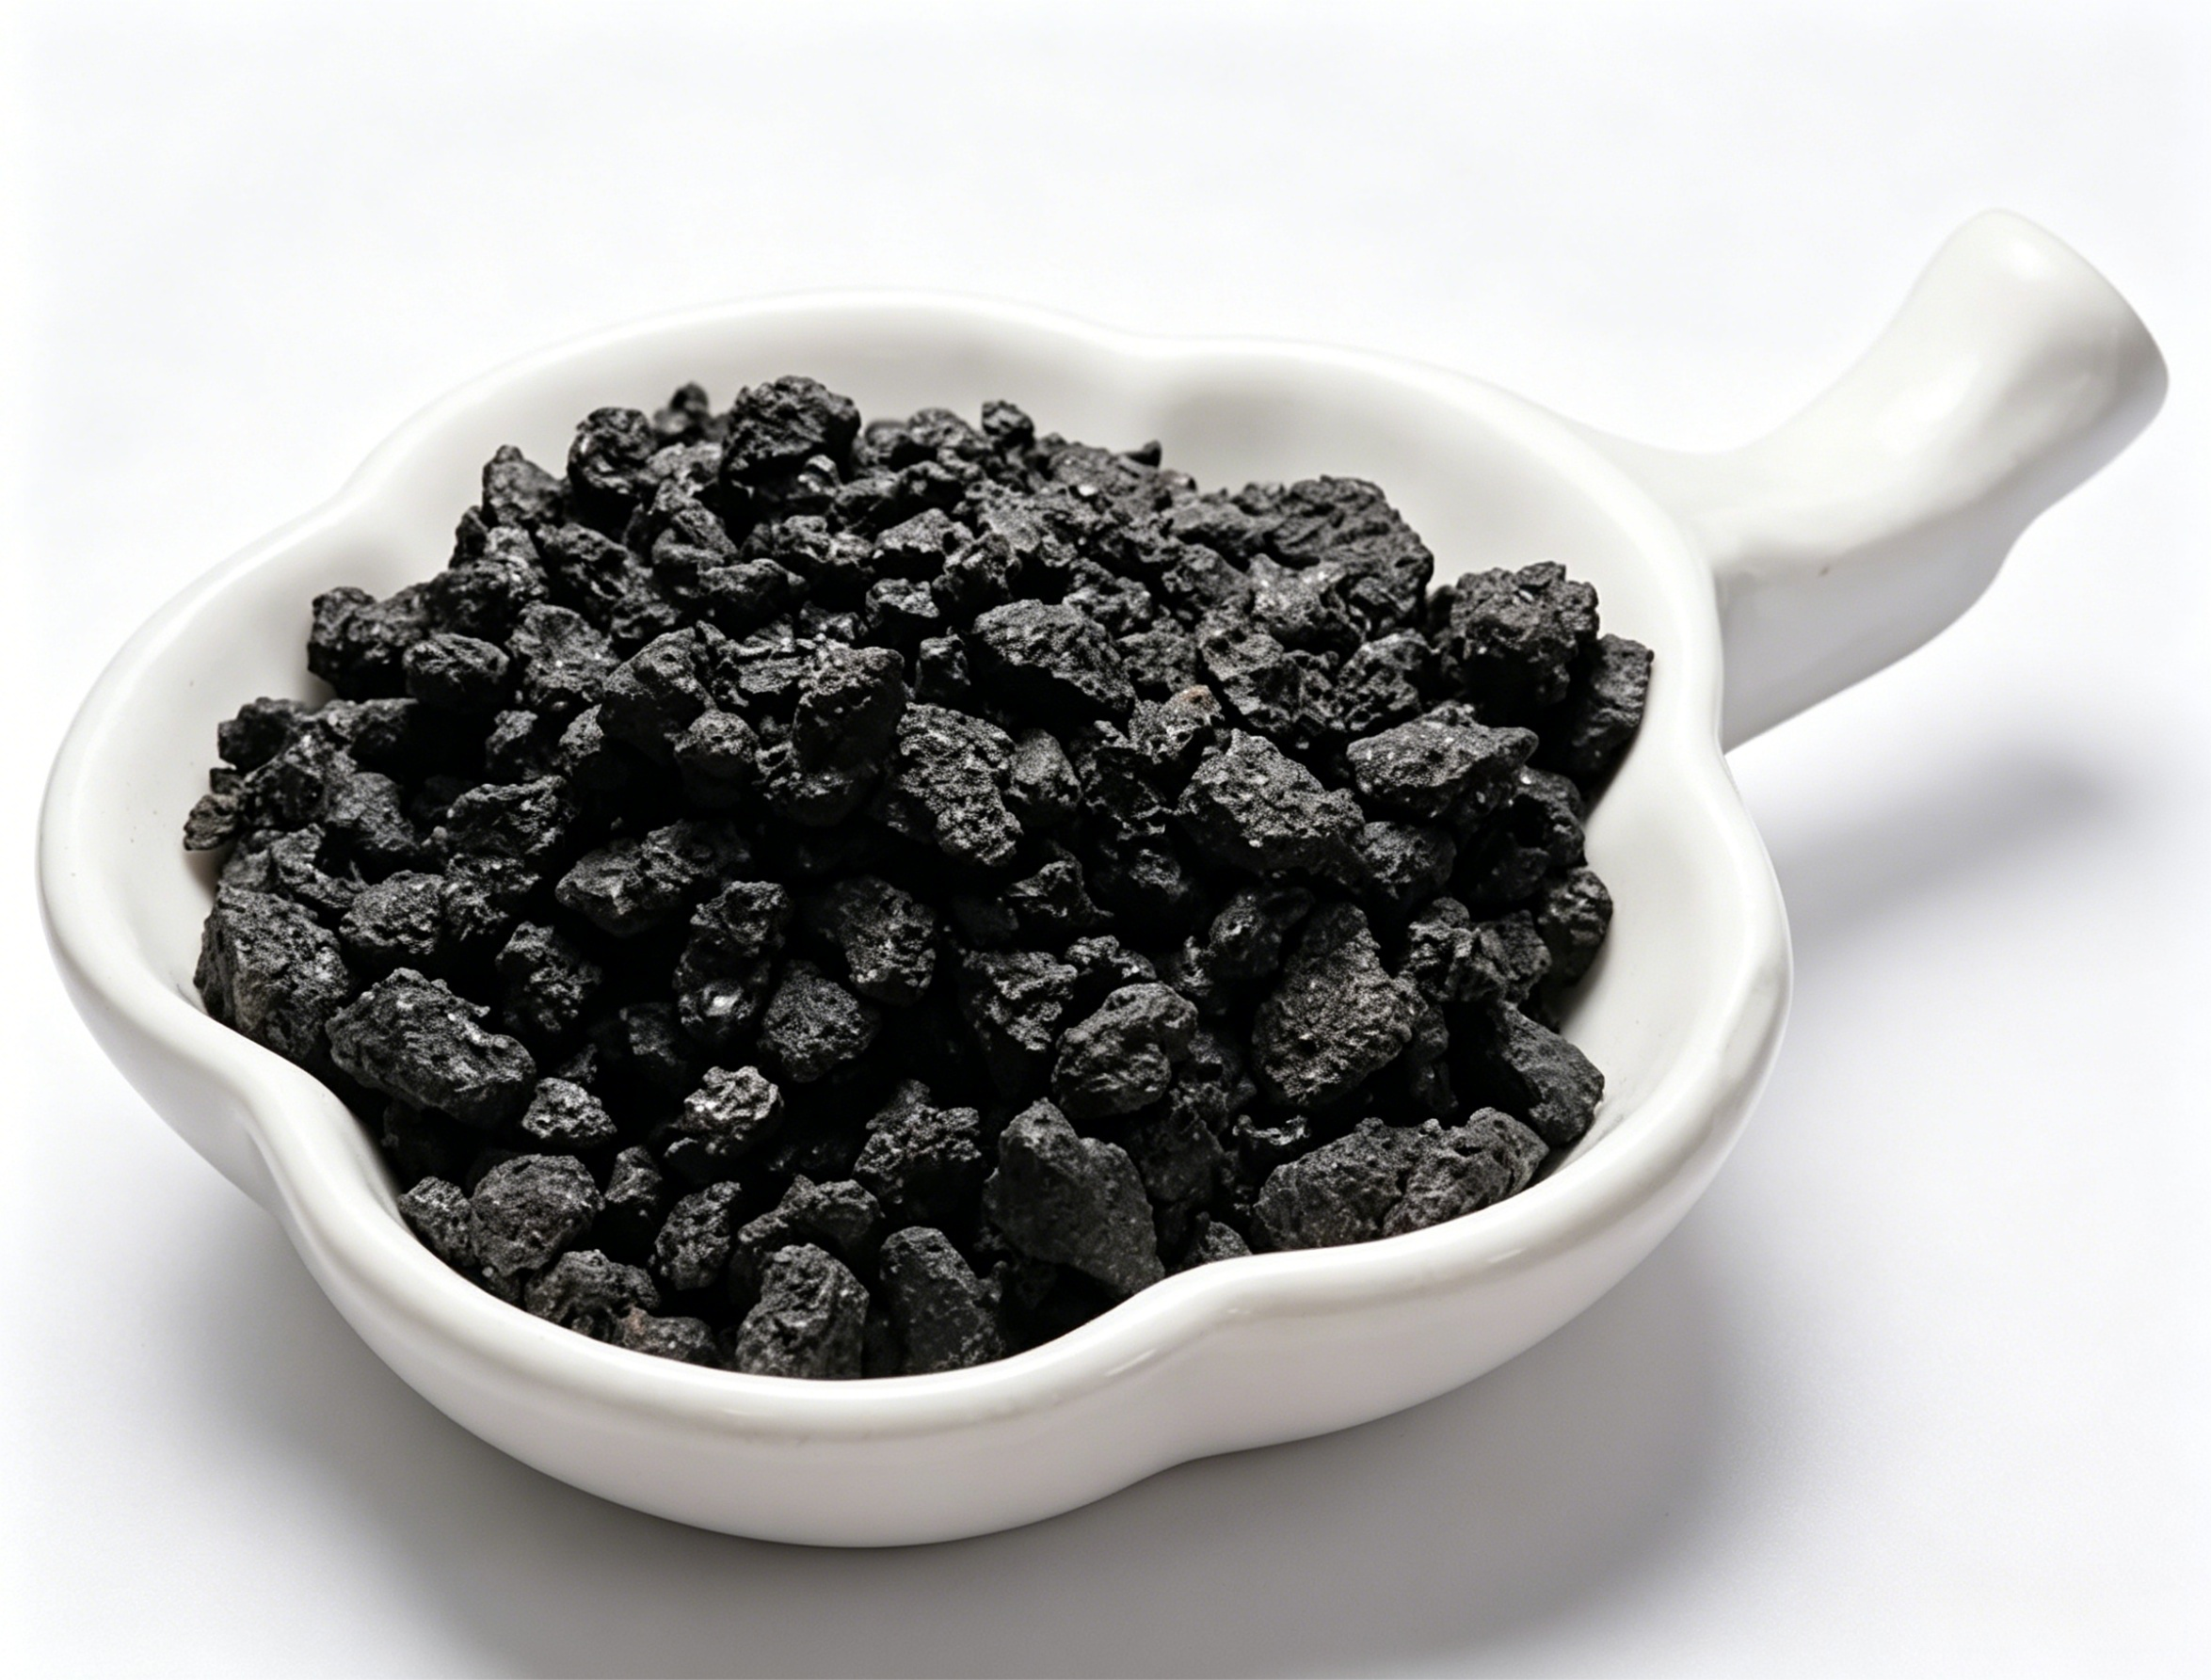
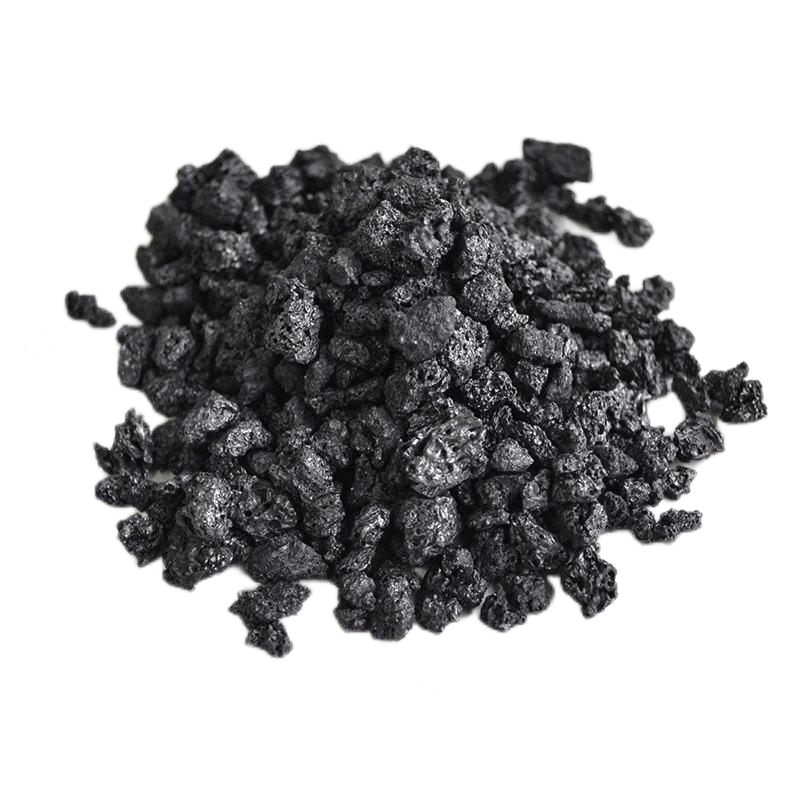
В области высококачественных углеродных материалов взаимосвязь между прокаленным нефтяным коксом, искусственным и природным графитом превратилась из простого вопроса “кто кого заменит” в реорганизацию производственной цепочки, вызванную нехваткой сырья. Основное противоречие между этими тремя факторами можно выразить в одном предложении: нефтяной кокс является основой искусственного графита, природный графит разрушает искусственный графит, а сам нефтяной кокс превращается из “побочного продукта переработки” в стратегическое сырье, связывающее нефтехимическую переработку с высокотехнологичным производством.
I. Основополагающая Взаимосвязь Между этими Тремя Факторами: Не Параллельная Конкуренция, А Внедрение “Вверх-Вниз”.
Основным сырьем для производства искусственного графита является обожженный нефтяной кокс, прошедший графитизацию при температуре выше 2800°C. На игольчатый кокс или обычный нефтяной кокс приходится более 60% его себестоимости. Природный графит, напротив, добывается при добыче полезных ископаемых и не имеет прямого отношения к нефтяному коксу. Если быть точным, то настоящая конкуренция возникает между анодами из искусственного графита и анодами из природного графита, в то время как обожженный нефтяной кокс является “основой” производства искусственного графита. Когда фундамент опрокидывается, весь маршрут сотрясается.
II. С 2023 по 2025 год: Выбросы нефтяного кокса, вытеснение искусственного графита
К началу 2025 года отпускная цена на нефтяной кокс с низким содержанием серы приблизилась к 6000 юаней за тонну, что примерно на 150% больше, чем в начале 2023 года. Для производства одной тонны искусственного графита требуется от 1,2 до 1,5 тонн нефтяного кокса. Стоимость сырья взлетела с 5000 юаней за тонну до 9000 юаней за тонну, а в сочетании с затратами на графитизацию в размере 15 000 юаней за тонну общая стоимость анода превысила 25 000 юаней за тонну, в то время как рыночная цена продажи составляла всего 28 000-30 000 юаней за тонну. Валовая прибыль упала с 35% до 8%. Между тем, мировой спрос на аноды для литиевых батарей в 2024 году составил 2,2 млн тонн, что соответствует спросу на нефтяной кокс, превышающему 3 млн тонн, но фактическое предложение составило всего 2,6 млн тонн — разрыв в 13%. Внутренние запасы графита в портах сократились с 2 млн тонн до 800 000 тонн, и трейдеры накапливали запасы, чтобы создать “искусственный дефицит”. Доминирующее положение искусственного графита, когда-то занимавшего 80% рынка, начало ослабевать.
iii. Сегодняшний день, 2026 год: Смена трех направлений между нападением и защитой
Доля искусственного графита снизилась с 80% примерно до 60%, но он остается основной движущей силой. Ведущие компании, такие как Putailai, Shanshan, BTR и Kaicheng, сосредоточились на производстве кокса с низким содержанием серы, приобретя доли в нефтеперерабатывающих заводах и построив собственные мощности по графитации, что позволило сократить расходы на 30-40%. Доля рынка CR5 выросла с 70% до 85%, и более мелкие игроки постепенно уходят с рынка. Выжившие – это “те, кто контролирует шахту”.
Доля природного графита снизилась с 15% до 25%, что в полной мере подтверждает его экономичность. Благодаря технологии модификации поверхности срок службы покрытия превысил 2000 циклов, а стоимость на 30% ниже, чем у искусственного графита. В условиях быстрой зарядки преимущества натурального графита в стабильности и безопасности делают его неоспоримым преимуществом. Только на долю BTR приходится около 63% рынка натурального графита, и ее позиции прочны.
Доля анодов на основе кремния и твердого углерода возросла с 5% примерно до 15%, что открывает вторую кривую роста. Теоретическая емкость кремнийуглеродных анодов составляет 4200 мАч/г, что в десять раз больше, чем у графитовых. Твердый углерод из биомассы, такой как материал на основе скорлупы кокосовых орехов, стоит всего в три раза дешевле нефтяного кокса и уже используется GAC Aion и другими компаниями для производства натрий-ионных аккумуляторов. Массовое производство 4680 элементов Tesla ускоряет этот процесс.
iv. Переход к самобытности кальцинированного нефтяного кокса
Нефтяной кокс превращается из “побочного продукта нефтепереработки” в ключевое стратегическое сырье. Первым направлением роста компании являются материалы для анодирования литиевых аккумуляторов. В 2026 году объем мирового рынка обожженного нефтяного кокса достигнет 103,9 млрд юаней, при этом на Азиатско-Тихоокеанский регион придется 71,76%, во главе с Китаем. Второй полюс роста – это специализированный графит и науглероживатели. Изостатический графит, высокочистый графит полупроводникового качества и науглероживатели стали формируют нишу с высокой стоимостью на рынке, где на нефтяной кокс приходится от 50% до 60% затрат. В то же время, использование топлива было запрещено политикой. В первой половине 2024 года Государственный совет прямо оговорил, что использование нефтяного кокса с высоким содержанием серы в качестве топлива строго запрещено, за исключением энергоблоков, принадлежащих нефтехимическим предприятиям. В период “15-й пятилетки” потребление нефтяного кокса в качестве топлива в целом снизится. Будущее нефтяного кокса – не за котлами, а за аккумуляторами, электродами и полупроводниками.
Против. Окончательное решение: не замена, а расслоение
В случае электромобилей большой дальности эксплуатации искусственный графит по-прежнему сохраняет преимущество благодаря своей высокой плотности энергии и длительному сроку службы. В условиях городской мобильности, требующей быстрой зарядки, натуральный графит выигрывает благодаря высокой способности к быстрой зарядке, безопасности и низкой стоимости. При производстве высококачественных накопителей энергии и натрий-ионных аккумуляторов выигрывает твердый углерод, стоимость сырья для которого составляет всего треть от стоимости нефтяного кокса. При производстве аккумуляторов нового поколения аноды на основе кремния обладают в десять раз большей емкостью, чем графит, что позволяет снизить стоимость сырья. При выплавке стали в электродуговых печах и производстве полупроводников игольчатый кокс, то есть высококачественный нефтяной кокс, незаменим и остается дефицитным сырьем.
Таким образом, в конечном итоге ситуация такова: нефтяной кокс не будет заменен, но это будет зависеть от ценообразования. Низкосернистый игольчатый кокс является дефицитным товаром премиум-класса, в то время как обычный нефтяной кокс постепенно вытесняется с рынка среднего и дешевого ценового сегмента природным графитом и твердым углеродом. Что касается искусственного графита, то его судьба зависит от того, смогут ли компании контролировать всю цепочку от кокса до графита. Эта игра в шахматы, распространяющаяся от нефтеперерабатывающих заводов до аккумуляторных фабрик, по сути, является переломным моментом для индустрии углеродных материалов, переходящей от расширения масштабов производства к премированию за технологии и привязке ресурсов. Выживают не самые дешевые, а те, кто контролирует большую часть ресурсов.